
 DATOS
 BUSCAR
 ÍNDICE
 DESCARGAS
 DESARROLLOS
 MODIFICACIONES
 CONCORDANCIAS
 NOTIFICACIONES
 ACTOS DE TRÁMITE
 ABOGACÍA
 VIDEOS
CONCEPTO 20260300097951 DE 2026
(julio 3)
<Fuente: Archivo interno entidad emisora>
COMISIÓN DE REGULACIÓN DE AGUA POTABLE Y SANEAMIENTO BÁSICO
-CRA-
Bogotá, D.C.,
Señores
XXXXXX
Asunto: Radicado CRA 2026-321-00750-2 del 2 de junio de 2026.
Respetada señora XXXXXXX:
Recibimos la comunicación del asunto mediante la cual remite una solicitud de aclaración respecto con la liquidación de los costos de la actividad de aprovechamiento, bajo el escenario de aquellas operaciones que utilizan la Resolución CRA 853 de 2018, hoy incorporada en la Resolución CRA 943 de 2021.
Previo a dar respuesta a su consulta, les indicamos que de acuerdo con lo dispuesto por el artículo 28 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, los conceptos emitidos son orientaciones que no comprenden la solución directa de problemas específicos, ni el análisis de situaciones particulares, la respuesta es general y no tiene carácter obligatorio ni vinculante. Adicionalmente, la presente respuesta se emite sin perjuicio de lo que sobre el particular consideren otras entidades en el marco de sus competencias.
Una vez aclarado lo anterior se da respuesta a cada una de sus consultas en los siguientes términos:
1) Entendemos que el promedio debe construirse a partir de la información mensual reportada y publicada por la Superintendencia de Servicios Públicos Domiciliarios a través del Sistema Único de Información (SUI). En ese sentido, ¿es correcto afirmar que, de acuerdo con la resolución mencionada, dicho promedio se calcula tomando como base el año inmediatamente anterior?
En relación con su consulta resulta pertinente indicar que el componente específico de aprovechamiento en la metodología tarifaria establecida en el Título 5 de la Resolución CRA 943 de 2021, que compila la Resolución CRA 853 de 2018, es el Costo Variable de Aprovechamiento (CVA), que en el Artículo 5.3.5.2.1.3 se establece que este se calcula de la siguiente forma:
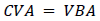
Donde:
 | Costo Variable por tonelada de residuos efectivamente aprovechados (pesos de julio de 2018/tonelada) |
 | Valor Base de remuneración del Aprovechamiento definido en el artículo 5.3.5.2.8.1 de la presente resolución (pesos de julio de 2018/tonelada) |
Donde el VBA corresponde al Valor Base de Remuneración del Aprovechamiento definido en el Artículo 5.3.5.2.8.1 de la mencionada Resolución, el cual se calcula mediante la siguiente fórmula:
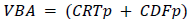
Este valor se construye a partir de los costos promedio ponderados de Recolección y Transporte (CRTp) y de Disposición Final (CDFp) de las personas prestadoras de residuos no aprovechables del municipio. Las variables que alimentan el VBA (promedios de toneladas recolectadas, transportadas y dispuestas) se toman como promedio mensual del año fiscal inmediatamente anterior, conforme al Artículo 5.3.5.2.1.4.
Esto significa que el CVA, en cuanto a costo unitario expresado en pesos de julio de 2018 por tonelada, no se recalcula mensualmente, sino que permanece fijo durante cada período de facturación y se actualiza mediante el mecanismo de indexación descrito en el Artículo 5.3.5.2.9.1.
No obstante, la tarifa final por suscriptor incorpora el CVA a través de la fórmula del Artículo 5.3.5.2.10.1:
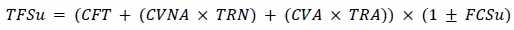
Donde el producto entre  refleja el componente variable de aprovechamiento. El Artículo 5.3.5.2.10.2 establece que las Toneladas de Residuos Efectivamente Aprovechados por suscriptor (
 ) se calculan usando la variable
 , que corresponde a las toneladas de residuos efectivamente aprovechados del periodo de facturación en el municipio. Es decir,
 cambia en cada período de facturación con base en las toneladas efectivamente aprovechadas.
A su vez, el Artículo 5.3.5.2.1.4 precisa que "el promedio de las toneladas de residuos efectivamente aprovechados se calculará con la información mensual publicada por la SSPD en el SUI, para el período de facturación." Esto distingue a las toneladas aprovechadas ( ) de las demás variables utilizadas para la aplicación de la metodología tarifaria, las cuales se toman como promedio mensual del año fiscal inmediatamente anterior.
De igual forma, el Incremento en el CCS por Aprovechamiento utiliza la variable B (porcentaje de residuos efectivamente aprovechados:
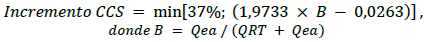
La proporción de residuos sólidos efectivamente aprovechados (B) en el municipio se estima a partir de la relación entre Qea, que corresponde a las Toneladas de residuos efectivamente aprovechados del periodo de facturación en el municipio, de acuerdo con lo definido en el artículo 5.3.5.2.1.4. y QRT que corresponde a el Promedio mensual de toneladas de residuos sólidos recolectados y transportados al sitio de disposición final del año fiscal inmediatamente anterior de acuerdo con lo definido en el artículo 5.3.5.2.1.4.
En síntesis, en la metodología tarifaria vigente para pequeños prestadores compilada en la Resolución CRA 943 de 2021 para el cálculo del CVA se emplea el promedio ponderado de Recolección y Transporte (CRTp) y de Disposición Final (CDFp) de las personas prestadoras de residuos no aprovechables del municipio del año fiscal inmediatamente anterior. Este componente se integra en la formula tarifaria siendo multiplicado por las Toneladas de Residuos Efectivamente Aprovechadas por suscriptor (TRA), las cuales se calculan usando la variable Qea, que deben corresponder a la información mensual publicada por la Superintendencia de Servicios Públicos Domiciliarios - SSPD en el Sistema Único de Información - SUI para el respectivo período de facturación. Adicionalmente, para el cálculo del incremento en el Costo de Comercialización por Suscriptor (CCS), se consideran las variables Qea y QRT, conforme a las definiciones señaladas en el artículo 5.3.5.2.1.4.
2) Bajo ese mismo criterio, para el año especifico, si se observa en el SUI información reportada en el mes de abril de 2026 correspondiente a un prestador del componente de aprovechamiento en el área rural. ¿Esto implica que dicha información hace parte del insumo para el cálculo del promedio, el cual entraría a aplicarse en la facturación a partir de enero de 2027?
De conformidad con el artículo 5.3.5.2.10.2. de la Resolución CRA 943 de 2021, las Toneladas de Residuos Efectivamente Aprovechados por suscriptor (TRA) se determinan empleando la variable Qea. Esta variable corresponde estrictamente a las toneladas de residuos efectivamente aprovechados en el municipio durante el respectivo periodo de facturación, basándose en la información mensual oficial publicada por la Superintendencia de Servicios Públicos Domiciliarios - SSPD en el Sistema Único de Información -SUI.
Se precisa que la liquidación de la variable consolida las toneladas del municipio, independientemente de si la prestación de la actividad de aprovechamiento se materializó en el área urbana o rural. Lo anterior obedece a que el aprovechamiento es un componente integral del servicio público de aseo y su remuneración se incorpora en la tarifa aplicable al Área de Prestación del Servicio - APS sin distinción de zona, siempre que se acredite la prestación efectiva de la actividad.
En consecuencia, el cálculo de las TRA es dinámico y se actualiza en cada periodo de facturación empleando los datos del mes respectivo, apartándose de la regla general de utilizar promedios operativos del año fiscal anterior. Es decir que, si la prestadora estima la tarifa correspondiente al periodo de facturación del mes de abril, la norma le exige utilizar de forma directa y exclusiva las toneladas efectivamente aprovechadas y reportadas en el SUI para ese mismo mes en el municipio
Cordialmente,
JULIO CÉSAR GARCÍA LÓPEZ
Subdirector de Regulación (E)