
 DATOS
 BUSCAR
 ÍNDICE
 DESCARGAS
 DESARROLLOS
 MODIFICACIONES
 CONCORDANCIAS
 NOTIFICACIONES
 ACTOS DE TRÁMITE
 ABOGACÍA
 VIDEOS
CONCEPTO 20260300099811 DE 2026
(julio 10)
<Fuente: Archivo interno entidad emisora>
COMISIÓN DE REGULACIÓN DE AGUA POTABLE Y SANEAMIENTO BÁSICO
-CRA-
Bogotá, D.C.,
Señora
XXXXXX
Asunto: Radicado CRA 2026-321-007437-2-de 29 de abril de 2026.
Respetada señora XXXXXX:
Recibimos la comunicación del asunto, mediante la cual presenta solicitud de concepto sobre algunas inquietudes particulares relacionadas con la aplicación de la Resolución CRA 1032 de 2026, las cuales procedemos a atender en el orden planteado, precisando que de acuerdo con lo dispuesto en el artículo 28 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, los conceptos emitidos son orientaciones que no comprenden la solución directa de problemas específicos ni el análisis de situaciones particulares.
Por lo tanto, la presente respuesta es general, no tiene carácter obligatorio ni vinculante y se emite sin perjuicio de lo que, sobre el particular, consideren otras entidades en el marco de sus competencias.
1. “Si comparamos los valores de nómina de 2024 (año base del estudio) al 2026 (año de inicio de aplicación de la CRA 1032) existirá un valor significativo que no se recuperará vía tarifa y lesionando la suficiencia financiera de la empresa (lo anterior debido al incremento del salario mínimo mensual legal vigente SMMLV para el año 2026).
Teniendo presente el anterior escenario se solicita a esta comisión responda la manera en que la empresa pueda recuperar este valor (mayor costo de nómina) incurrido en el 2026 en el escenario de aplicación de la resolución de la referencia con el propósito de mantener su suficiencia financiera; para su entendimiento de un ejemplo en el marco de la resolución de la referencia”.
De conformidad con lo dispuesto en el artículo 2.1.2.1.1.8 “INICIO DE APLICACIÓN DE LA METODOLOGÍA TARIFARIA" de la Resolución CRA 943 de 2021 incorporado por la Resolución CRA 1032 de 2026, las personas prestadoras de los servicios públicos domiciliarios de acueducto y/o alcantarillado que se encuentren sujetos al ámbito de aplicación de dicha resolución, deberán implementar la metodología tarifaria a partir de los consumos que se generen desde el 1 de julio de 2026.
En dicha fecha comienza el periodo de inicio el cual va hasta el 31 de diciembre de 2026. Una vez finalizado este periodo, la persona prestadora deberá realizar el recálculo anual de los costos económicos de referencia. El primer recálculo corresponderá al año tarifario uno (1), es decir, al periodo comprendido entre el 1 de enero y el 31 de diciembre del año 2027.
Ahora bien, todos los componentes tarifarios definidos en dicha metodología tarifaria (Costo Medio de Administración - CMA, Costo Medio de Operación - CMO, Costo Medio de Inversión - CMI y Costo Medio generado por el pago de Impuestos, Contribuciones y Tasas - CMICT) deberán ser calculados y expresados en pesos constantes de diciembre del año tarifario anterior. La metodología tarifaria define que, para la actualización de los componentes tarifarios CMA, CMO y CMICT, se utilizará el Índice de Precios al Consumidor sin Alimentos ni Regulados - IPCs. Para el componente tarifario CMI se utilizará el Índice de Precios al Consumidor - IPC. Ambos índices son reportados por el Departamento Administrativo Nacional de Estadística - DANE.
Para la aplicación de los costos económicos de referencia, estos deberán ser actualizados con el último dato disponible del índice de precios que corresponda según el componente tarifario.
Adicionalmente, los prestadores podrán realizar la indexación de los costos económicos de referencia en el transcurso de cada año tarifario, en aplicación de lo dispuesto en el artículo 125 de la Ley 142 de 1994.
Por otra parte, de acuerdo con lo establecido en el parágrafo 5 de los artículos 2.1.2.1.3.2.1 y 2.1.2.1.3.4.1 de la Resolución CRA 943 de 2021, incorporados por la Resolución CRA 1032 de 2026, en caso de que la entrada en vigencia de disposiciones del Gobierno Nacional (como los Decretos 1469 y 1470 de 2025) o de normas adicionales genere la obligación de asumir costos no incluidos en la tarifa y cuya exclusión afecte el criterio de suficiencia financiera de la persona prestadora, dichos costos adicionales podrán incorporarse en las tarifas a partir de los consumos del 1 de julio de 2026, siempre que no se genere duplicidad en su reconocimiento. En estos casos, la persona prestadora deberá incorporar en el estudio de costos y tarifas el detalle del cálculo efectuado, así como los soportes documentales que respalden su inclusión.
2. “La metodología tarifaria del asunto menciona la posibilidad de unificar costos para diferentes APS en pro de dar accequibilidad al pago de los servicios por parte de los usuarios; en las APS donde opera la empresa existe una variabilidad substancial entre varias de sus APS en el componente costo operativo particular, debido a que las condiciones técnicas y operativas de los sistemas son diferentes.
Teniendo presente que el componente de costo operativo particular existe variabilidad en todas las APS atendidas ¿se puede que cada APS mantenga su costo operativo particular y solo unificar el costo comparable? ¿En este caso es posible solo unificar uno de los dos componentes por cada APS o es obligatorio unificar el componente de costo comparable y costo particular?”.
El artículo 2.1.2.1.1.3. de la resolución en comento, que trata sobre las “DEFINICIONES” precisa que para la aplicación de la Metodología Tarifaria para las Personas Prestadoras de los Servicios Públicos Domiciliarios de Acueducto y/o Alcantarillado con más de 5.000 Suscriptores en el Área Urbana, se tendrán en cuenta las siguientes definiciones, además de las consignadas en la normativa vigente:
"(...)
f. Componente tarifario: Corresponde a cada uno de los costos medios que permiten determinar los costos económicos de referencia en la aplicación de la metodología tarifaria establecida en el presente subtítulo. Se refiere al Costo Medio de Administración - CMA, el Costo Medio de Operación - CMO, el Costo Medio de Inversión - CMI y el Costo Medio generado por el pago de impuestos, contribuciones y tasas - CMICT”.
Por su parte, el artículo 2.1.2.1.3.1.1. COSTOS ECONÓMICOS DE REFERENCIA de la Resolución CRA 943 de 2021, incorporado por la Resolución CRA 1032 de 2026, precisa que de conformidad con lo definido en el artículo 2.3.4.1.1.1 del Decreto 1077 de 2015 y el artículo 90 de la Ley 142 de 1994, los costos económicos de referencia resultantes de aplicar la presente metodología tarifaria estarán conformados por dos elementos: el cargo fijo, definido en el artículo 2.1.2.1.3.1.2., y el cargo por unidad de consumo, definido en el artículo 2.1.2.1.3.1.3. de la resolución ibidem.
De manera particular, el artículo 2.1.2.1.3.1.3. DEL CARGO POR CONSUMO (CCac/al) para todos los rangos de consumo de los servicios públicos domiciliarios de acueducto y alcantarillado, se determinará como la suma de tres (3) componentes tarifarios: el Costo
Medio de Operación (CMO), el Costo Medio de Inversión (CMI) y el Costo Medio de Impuestos, Contribuciones y Tasas (CMICT), así:
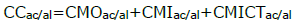
Ahora bien, el artículo 2.1.2.1.3.1.5. DISPOSICIONES REGULATORIAS PARA LA DETERMINACIÓN DE LOS COSTOS ECONÓMICOS DE REFERENCIA, precisa que los costos económicos de referencia resultantes de la presente metodología tarifaria reflejan los costos eficientes de las actividades asociadas a la prestación de los servicios públicos domiciliarios de acueducto y alcantarillado, en concordancia con las metas de prestación del servicio. Para determinarlos, las personas prestadoras deberán tener en cuenta:
"(...)
2. Cada uno de los componentes tarifarios, definidos según el artículo 2.1.2.1.1.3 de la presente resolución, deberá estimarse considerando las siguientes alternativas de cálculo:
(...)
g. Personas prestadoras con esquemas de prestación regional. Si la persona prestadora opera en dos (2) o más APS, es decir, atiende un esquema de prestación regional, según lo definido en el artículo 2.1.2.1.1.3. de la presente resolución, diferente a los casos señalados en los literales e. y f. del numeral 2 del presente artículo, para establecer los costos económicos de referencia, la persona prestadora deberá realizar un análisis comparativo, para cada componente tarifario, entre las siguientes opciones: 1) unificar los costos de todas las APS, 2) aplicar los costos diferenciados por APS, o 3) unificar los costos en algunas de las APS.
Ahora bien, si la persona prestadora inicia la prestación de los servicios en una nueva APS posterior al inicio de aplicación de la metodología tarifaria, establecido en el artículo 2.1.2.1.1.8. de la presente resolución, deberá determinar los costos económicos de referencia para esta APS considerando el análisis establecido en el presente literal cuando realice el recálculo definido en el artículo 2.1.2.1.1.9. de la presente resolución. Mientras aplica el recálculo, podrá calcular los costos económicos de referencia diferenciados para esta APS o podrá establecer y aplicar un costo estimado, el cual no podrá ser superior al costo económico de referencia que se encuentre vigente para el esquema de prestación regional al inicio de prestación en la nueva APS.
En todo caso, deberá seleccionarse la opción de cálculo que genere el mayor beneficio en las APS que presenten mayor rezago en el cumplimiento de las metas de calidad, cobertura y/o continuidad; que enfrenten mayores dificultades de capacidad de pago; y/o que correspondan a APS en condiciones especiales, según lo definido en el artículo 2.1.2.1.1.7. de la presente resolución. Cuando la persona prestadora cuente con varias APS en estas condiciones, se priorizarán aquellas con mayor número de suscriptores y/o con mayores dificultades. El beneficio será evaluado de conformidad con lo establecido en el artículo 2.1.2.1.3.1.6. de esta resolución.
Igualmente, las personas prestadoras con esquemas de prestación podrán aplicar las opciones de cálculo señaladas en los literales a, b y c. del numeral 2 del presente artículo.
Independientemente de la opción de cálculo definida, la persona prestadora deberá considerar que, cuando existan condiciones especiales, las zonas y/o APS correspondientes cuentan con metas sujetas a una gradualidad diferente a las del segmento, de conformidad con lo establecido en el artículo 2.1.2.1.2.3. de la presente resolución. En virtud de lo anterior, las metas deberán establecerse según lo dispuesto en el numeral 2. del artículo 2.1.2.1.2.1. de la presente resolución”.
De acuerdo con lo anterior, para establecer los costos económicos de referencia la unificación de costos es por componente del servicio, los cuales fueron descritos en líneas superiores y no por sus agregados de costo, de manera que no es posible que cada APS mantenga su costo operativo particular y unificar solo el costo comparable o unificar uno de los dos componentes por cada APS, como lo sugiere en su consulta.
3. “En el componente CMI en la metodología tarifaria actual vigente a la fecha se incorporaron en el CMI en la BCRo algunos activos de operación que no están en los estados financieros de la empresa y que fueron entregados a la empresa mediante un inventario por parte del Municipio pero sin ninguna condición (los anteriores reportados en el estudio de tarifas y en el SURICATA).
¿Teniendo presente que los anteriores activos forman parte de la BCRo pero son del municipio, que se recibieron para operar sin ninguna condición y que se incluyeron en el estudio actualmente aplicado “reportado al SURICATA” estos activos que aun a junio 2026 tienen vida útil remanente superior a un año pueden ser incorporados en el CMI “BCR” en el marco normativo de la resolución de la referencia?.
¿Teniendo presente que algunos activos de operación registrados contablemente (que aun a junio 2026 tienen vida útil remanente superior a un año) no se incluyeron en la BCRo del actual estudio (CRA 688/2014) pero si están registrados en la contabilidad, en aplicación de la resolución de la referencia pueden ser incorporados en el CMI (resolución CRA 103226 segmento 4) sustentando sus valores en los estados financieros con corte a junio de 2026
Al respecto, resulta conveniente recordar que el numeral 87.9 del artículo 87 de la Ley 142 de 1994 establece que “Las entidades públicas podrán aportar bienes o derechos a las personas prestadoras de servicios públicos domiciliarios, siempre y cuando su valor no se incluya en el cálculo de las tarifas que hayan de cobrarse a los usuarios y que en el presupuesto de la entidad que autorice el aporte figure este valor. Las Comisiones de Regulación establecerán los mecanismos necesarios para garantizar la reposición y mantenimiento de estos bienes. Lo dispuesto en el presente artículo no es aplicable cuando se realice enajenación o capitalización de dichos bienes o derechos”.
Esta disposición legal se refiere a la figura de los aportes bajo condición permitiendo que las entidades del Estado efectúen aportes a los prestadores de los servicios públicos domiciliarios relacionados con infraestructura, bienes o derechos, con la condición de que su valor no se incluya en la tarifa cobrada a los usuarios. En ese sentido, a través de la tarifa el prestador se remunerará de todas las actividades, excepto de la inversión pública, porque esta se debe reflejar es en la contabilidad de la entidad que efectuó el aporte.
De igual manera, si la infraestructura fue construida con recursos de la entidad pública, corresponderá a un activo que no es de su propiedad y ese valor no puede incluirse en el costo medio de inversión, y por disposición expresa del artículo 87.9 de la Ley 142 de 1994, no podrá remunerarse vía tarifa.
En ese orden de ideas, los activos de propiedad pública utilizados por los prestadores deben ser excluidos de la Base de Capital Regulada (BCR); una disposición en contrario podría generar una incorrecta aplicación de la metodología tarifaria contenida en la Resolución CRA 1032 de 2026.
Así, bajo el nuevo marco tarifario de la resolución citada, el tratamiento de la infraestructura construida con recursos públicos (municipales, departamentales o nacionales) se rige por el principio de no duplicidad en el cobro, asegurando que los usuarios no paguen vía tarifa por activos cuya inversión ya fue cubierta por el Estado.
Sin embargo, esta Comisión de Regulación no es la entidad competente para definir cuándo se presentaría un cobro irregular en la tarifa, toda vez que es la Superintendencia de Servicios Públicos Domiciliarios la entidad facultada para ejercer las funciones de inspección, vigilancia y control sobre las actuaciones de las personas prestadoras de los servicios, en ese sentido, en desarrollo de los trámites y procedimientos previstos en la ley 142 de 1994 y demás normas vigentes, será dicha entidad la que podría eventualmente determinar en el marco del debido proceso, si hubo lugar a un cobro indebido o no, pues como se indicó anteriormente, solo esa entidad realiza control tarifario frente al cumplimiento de los actos administrativos regulatorios que expide esta Comisión.
En caso de requerir información adicional y/o asesoría en materia tarifaria, le sugerimos comunicarse al teléfono en Bogotá: (601) 487 38 20, o a la línea gratuita nacional: 01 8000 51 75 65, donde uno de nuestros asesores atenderá sus solicitudes.
Adicionalmente, puede consultar información a través de nuestra página web www.cra.gov.co y en nuestras redes sociales oficiales en Instagram y YouTube como @cra.colombia
Cordialmente,
JULIO CÉSAR GARCÍA LÓPEZ
Subdirector de Regulación (E)