
 DATOS
 BUSCAR
 ÍNDICE
 DESCARGAS
 DESARROLLOS
 MODIFICACIONES
 CONCORDANCIAS
 NOTIFICACIONES
 ACTOS DE TRÁMITE
 ABOGACÍA
 VIDEOS
CONCEPTO 121301 DE 2026
(agosto 21)
<Fuente: Archivo interno entidad emisora>
COMISIÓN DE REGULACIÓN DE AGUA POTABLE Y SANEAMIENTO BÁSICO
-CRA-
Bogotá, D.C.
Señores
XXXXX
Señor
XXXXX
Representante Legal XXXXX@gmail.com
Asunto: Radicado CRA 2026-321-010001-2 de 24 de julio de 2026.
Respetado señor XXXXX:
Recibimos la comunicación del asunto, mediante la cual nos fue traslado el derecho de petición presentado por la XXXXX, al Ministerio del Trabajo, en la cual solicita información respecto a:
(...) la financiación de las obligaciones previstas en dicha norma, la articulación con el marco tarifario del servicio público de aseo y la solicitud de aplazamiento de su entrada en vigencia efectiva (...)
Por lo cual, mediante el presente oficio esta Comisión dará respuesta a las consultas que se encuentran dentro del marco de las competencias que le fueron asignadas por la Ley 142 de 1994, principalmente en los artículos 73 y 74 de la Ley 142 de 1994[1].
Asimismo, se manifiesta que de acuerdo con lo dispuesto por el artículo 28 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo[2], los conceptos emitidos son orientadores que no comprenden la solución directa de problemas específicos, ni el análisis de situaciones particulares, la respuesta es general y no tiene carácter obligatorio ni vinculante. Adicionalmente, la presente respuesta se emite sin perjuicio de lo que sobre el particular consideren otras entidades en el ámbito de sus competencias.
Previo a dar respuesta, se considera necesario precisar que a la fecha de la presente respuesta fue expedida la Resolución CRA 1040 de 2026, "Por la cual se subroga el Título 2, Parte 3, Libro 5 de la Resolución CRA 943 de 2021, relacionado con la metodología tarifaria a la que deben someterse las personas prestadoras del servicio público de aseo que atiendan municipios y/o distritos de más de 5.000 suscriptores en áreas urbanas, y se dictan otras disposiciones", por tanto, las respuestas a las inquietudes planteadas se atienden con fundamento en las disposiciones contenidas en dicha resolución.
En este sentido, para efectos de resolver las consultas formuladas, se tendrá en cuenta el contenido de la regulación finalmente adoptada, incluyendo las modificaciones y ajustes incorporados como resultado del proceso de participación ciudadana.
Asimismo, se aclara que la vigencia de la fórmula tarifaria del Nuevo Marco Tarifario expedido mediante la Resolución CRA 1040 de 2026 el pasado 30 de julio de 2026; empezará a regir desde el 1 de enero de 2027, en consecuencia, el marco tarifario contenido en la Resolución CRA 720 de 2015 o la Resolución CRA 853 de 2018, seguirá aplicándose en lo que corresponda hasta esta fecha.
1. Sobre la fuente de financiación de las obligaciones derivadas del Decreto 1072 de 2015, una vez entre en vigencia:
En primer lugar, el artículo 2.2.9.8.10 del Decreto 1072 de 2015, el cual fue adicionado por el Decreto 0271 de 2026[3], establece la financiación de aportes al servicio social:
"ARTÍCULO 2.2.9.8.10. FUENTE DE FINANCIACIÓN. Los aportes de las organizaciones de Recicladores de oficio de las que trata el presente decreto tendrán coma fuente de financiación, las recurses provenientes de la remuneración tarifaria de la actividad de aprovechamiento dentro del servicio público de aseo y de las actividades comerciales de la organización de Recicladores de oficio, conforme a la regulación tarifaria que expida la Comisión de Regulación de Agua Potable y Saneamiento Básico. (...)"
En consecuencia, la financiación para realizar los aportes por parte de las Organizaciones de Recicladores de Oficio será la remuneración tarifaria de la actividad de aprovechamiento dentro del servicio público de aseo y las actividades comerciales. Así mismo cabe señalar que el Decreto 0271 de 2026 establece el inicio de su vigencia a partir del primero (1) de julio de 2026.
Teniendo en cuenta lo anterior, se dará respuesta en dos (2) ejes temáticos con el objetivo de abarcar la información requerida para dar una respuesta de fondo. En primer lugar, se hará referencia al marco tarifario de las Resoluciones CRA 720 de 2015 y 853 de 2018 específicamente para la actividad de aprovechamiento y finalmente, se hará referencia al nuevo marco tarifario del servicio público de aseo de la Resolución CRA 1040 de 2026.
1. Resolución CRA 720 de 2015 y Resolución CRA 853 de 2018, compiladas en la Resolución CRA 943 de 2021.
Para dar respuesta de fondo, es importante precisar que, de acuerdo con lo establecido en el Decreto 1077 de 2015[4], estas resoluciones reconocen vía tarifa la recolección de residuos separados en la fuente por los usuarios, la recolección y el transporte selectivo hasta la estación de clasificación y aprovechamiento, así como su clasificación y pesaje en el marco de la actividad de aprovechamiento dentro del servicio público de aseo[5].
Es decir, la remuneración de la actividad de aprovechamiento se establece a partir de un Valor Base de remuneración del Aprovechamiento (VBA), estructurado a partir de un costo de referencia, de acuerdo con la fórmula definida en los artículos 5.3.2.2.7.1, 5.3.5.2.8.1, 5.3.5.3.7.1, 5.3.5.4.7.1, 5.3.5.5.7.1, 5.3.5.6.7.1, 5.3.5.7.8.1 de la Resolución CRA 943 de 2021[6] para todos los tipos de prestadores acorde con la metodología aplicada en las Resoluciones CRA 720 de 2015[7] y CRA 853 de 2018[8], compiladas en la Resolución CRA 943 de 2021, la cual se refleja en la siguiente expresión:
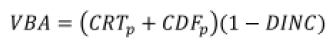
La anterior fórmula se traduce en la sumatoria del Costo de Recolección y Transporte - CRT más el Costo de Disposición Final - CDF afectado por el descuento del incentivo a la separación en la fuente correspondiente (DINC).
Ahora bien, la fórmula tarifaria vigente del Costo de Recolección y Transporte - CRT más el Costo de Disposición Final - CDF, se rige por la Resolución CRA 720 de 2015 y la Resolución CRA 853 de 2018.
Bajo el marco de la Resolución CRA 720 de 2015, se construyó un modelo de liquidación de nómina en lugar de aplicar un factor salarial estático, el cual incluye los costos laborales legales asociados a la nómina[9], los de dotación[10], los de capacitación, bienestar, gastos médicos y los asociados con la suplencia laboral.
Ahora bien, para la Resolución CRA 853 de 2018, se construyó un modelo de liquidación, que incluye los costos laborales legales asociados a nómina, dotación, capacitación, bienestar, gastos médicos y los gastos asociados con la suplencia laboral.
En ambos casos, se incluyó un rubro adicional denominado capacitación y bienestar del 2,6% adicional a los costos laborales, que comprende: capacitación, bienestar y gastos médicos como vacunas y exámenes periódicos. Así mismo, se incluyó un factor de horas extras de 3,68% en los costos laborales del modelo del Costo de Recolección y Transporte - CRT.
También se reconoció un factor de días festivos que implica un incremento del salario base de 4,91% considerando que en el año existían 18 festivos. Este factor se aplica en los costos laborales de los modelos del Costo de Recolección y Transporte - CRT y Costo de Disposición Final - CDF.
En particular, para el cálculo de costos de personal de la actividad recolección y transporte, se reconoció dos (2) turnos con un máximo de 8 horas por turno más 2 horas extra, así el costo cuadrilla mes incluye las prestaciones sociales como auxilio de transporte, recargo horas extras y festivos, parafiscales, pensión, ARL, cesantías, intereses de cesantías, prima de servicios, vacaciones, más la dotación, el factor de capacitación, bienestar y salud ocupacional y el factor de suplencia laboral.
Asimismo, en el caso particular de los costos de disposición final, se reconoció que los rellenos sanitarios trabajan tres (3) turnos, uno de los cuales es nocturno (10:00 pm - 6:00 am), por lo que se incluye un factor de horas nocturnas que correspondió al recargo del 35% sobre la hora ordinaria.
Respecto al factor de suplencia laboral, se calculó a partir de la suma del número de días al año que se reemplaza un operario por ausencias justificadas, el cual corresponde a 5,2 días y los días de vacaciones que corresponde a 15 días hábiles. Los cargos anteriormente mencionados deben ser aplicados por los prestadores del servicio sobre la base del salario para cada uno de los empleados.
Asimismo, el Documento de Trabajo de la Resolución CRA 720 de 2015, en el numeral 6.7.7. establece que:
"En cuanto a la formalización de los recicladores y el apoyo a estos grupos, con la infraestructura que se requiere para almacenar y dar valor agregado a los materiales, es claro, que debe provenir de fuentes diferentes a la tarifa y es ahí donde los entes territoriales deben hacerse partícipes, a través de políticas sociales y económicas, de acuerdo con lo definido en el PGIRS.
Adicionalmente, es necesario tener en cuenta que esta actividad tendrá ingresos adicionales a los del servicio público de aseo, por la venta de los materiales recuperados mediante las actividades del servicio, así como los recursos provenientes del Incentivo al Aprovechamiento definido en el artículo 88 de la Ley 1753 de 2015, cuyo valor por suscriptor se calculará sobre las toneladas de residuos no aprovechables por suscriptor del servicio público de aseo, como un valor adicional al costo de disposición final de dichos residuos.
Los recursos provenientes del incentivo al aprovechamiento serán destinados para el desarrollo de infraestructura, separación en la fuente, recolección, transporte, recepción, pesaje, clasificación y otras formas de aprovechamiento desarrolladas por los prestadores de la actividad de aprovechamiento y recicladores de oficio que se hayan organizado bajo la ley 142 de 1994 para promover su formalización e inclusión social."
Para finalizar es importante tener en cuenta que las Organizaciones de Recicladores de Oficio son Entidades Sin Ánimo de Lucro de la economía solidaria que deben reinvertir sus excedentes para el beneficio de sus asociados y el fortalecimiento de su organización.
En este sentido, el Costo de Recolección y Transporte - CRT y el Costo de Disposición Final - CDF, incorporan en su modelo la normatividad laboral, de seguridad y salud en el trabajo, gestión administrativa, reporte de información, trazabilidad y demás costos operativos que puedan incidir en la implementación de la protección social.
2. Nuevo Marco Tarifario Resolución CRA 1040 de 2026
Atendiendo a lo dispuesto en el artículo 126 [11] de la Ley 142 de 1994 y al artículo 2.3.6.3.3.11.[12] del Decreto 1077 de 2015, se informa que el pasado 30 de julio de 2026 fue expedida la Resolución CRA 1040 de 2026, "Por la cual se subroga el Título 2, Parte 3, Libro 5 de la Resolución CRA 943 de 2021, relacionado con la metodología tarifaria a la que deben someterse las personas prestadoras del servicio público de aseo que atiendan municipios y/o distritos de más de 5.000 suscriptores en áreas urbanas, y se dictan otras disposiciones". Dicha resolución rige desde la publicación en el diario oficial[13], ahora bien, la fórmula tarifaria entrará a regir el próximo 1 de enero de 2027.[14]
La resolución, así como el documento de trabajo que la acompaña, pueden ser consultados en el micrositio dispuesto por la CRA para el Nuevo Marco Tarifario del Servicio Público de Aseo para grandes prestadores, mediante el siguiente enlace: https://www.cra.gov.co/participa/nuevo marco tarifario de aseo grandes prestad ores
La Resolución CRA 1040 de 2026, en específico para los Segmentos Bogotá D.C., I y II de la actividad de aprovechamiento, avanza de un costo de referencia a costos eficientes propios de la actividad de aprovechamiento de acuerdo con el tipo de persona prestadora, como son: Costo de la Gestión Comercial (CGCA), Costo de Recuperación (CREA), Costo de Recolección y Transporte (CRTA), Costo de Campañas Educativas (CCE) y Costo de Clasificación y Pesaje (CECA). Por otra parte, en el Segmento III de la actividad de aprovechamiento además del costo de referencia, se reconocen los costos eficientes propios de la actividad de acuerdo con el tipo de persona prestadora, tales como el Costo de la Gestión Comercial y el Costo de Recuperación, y se reconoce explícitamente el Costo Evitado.
Teniendo en cuenta lo anterior, y conforme a la Ley 2101 de 2021 y la Ley 2466 de 2025, los costos de personal imputados en la estructura de los costos de la actividad de Aprovechamiento (CGCA, CREA, CRTA, CCE y CECA) y el costo de referencia (Valor Base de Remuneración del Aprovechamiento) para Áreas de Prestación del Servicio - APS ubicadas en municipios del Segmento III que se encuentran en el ámbito de aplicación del Libro 5 Parte 3 Título 2 de la Resolución CRA 943 de 2021, se incorporan con base al Salario Mínimo Mensual Legal Vigente (SMMLV), así como el auxilio de transporte para trabajadores que devengan hasta dos (2) SMMLV.
Sobre esta base salarial se reconocen las prestaciones sociales y aportes obligatorios, incluyendo cesantías (8,33%), intereses a las cesantías (12% anual), prima de servicios (8,33%) y vacaciones (4,17%), así como los aportes al sistema de seguridad social, entre ellos pensión (12%) y riesgos laborales, con tarifas diferenciadas entre clase I (0,522%) y clase V (6,96%) según el nivel de riesgo de la actividad.
Adicionalmente, se incorporan otros componentes laborales como el recargo por horas extras, dominicales y festivos, los parafiscales (4%), los costos asociados a procedimientos de seguridad y salud en el trabajo (0,47% para personal administrativo y 0,92% para personal operativo), y un factor de suplencia laboral equivalente al 6,44%, el cual reconoce la necesidad de reemplazo del personal durante ausencias. También se incluyen los costos de dotación y elementos de protección personal.
Ahora bien, en el caso de las Áreas de Prestación del Servicio - APS ubicadas en municipios del Segmento III que se encuentran en el ámbito de aplicación del Libro 5 Parte 3 Título 5 de la Resolución CRA 943 de 2021, se deberá tener en cuenta los costos laborales incorporados en el modelo de liquidación construido para la Resolución CRA 853 de 2018 en lo que concierne a los componentes del Valor Base de Remuneración del Aprovechamiento (VBA); dichos costos laborales se detallaron en el numeral uno del primer punto de este oficio.
En conjunto, estos elementos permiten reflejar de manera integral los costos laborales asociados a la prestación de la actividad de aprovechamiento, en cumplimiento de la normativa vigente.
Asimismo, el Documento de Trabajo[15] señala que:
"Con base en lo que establece el Decreto 1077 de 2015, la regulación reconoce vía tarifa para las organizaciones de recicladores de oficio la acción de recuperación, la recolección y el transporte selectivo hasta la estación de clasificación y aprovechamiento, así como su clasificación y pesaje, las campañas educativas y los costos asociados al avance en las fases de regularización.
En cuanto a la promoción de la superación progresiva de las condiciones de vulnerabilidad socioeconómica de los recicladores de oficio y sus familias, así como fortalecer su actividad de aprovechamiento en el territorio nacional, los recursos pueden provenir de fuentes diferentes a la tarifa y es ahí donde todas las instancias del Gobierno Nacional, Departamental y Municipal deben hacerse partícipes, a través de políticas sociales y económicas, de acuerdo con lo definido en el Decreto 670 de 2025 que modificó el Decreto 1077 de 2015.
Adicionalmente, es necesario tener en cuenta que esta actividad tiene ingresos adicionales a los del servicio público de aseo, por la venta de los materiales recuperados mediante la prestación de la actividad, así como los recursos provenientes del Incentivo al Aprovechamiento y Tratamiento - IAT definido en el artículo 88 de la Ley 1753 de 2015 y reglamentado por el Decreto 1077 de 2015.
Los recursos provenientes del Incentivo al Aprovechamiento y Tratamiento - IAT serán destinados para el desarrollo de infraestructura, separación en la fuente, recolección, transporte, recepción, pesaje, clasificación y otras formas de aprovechamiento desarrolladas por los prestadores de la actividad de aprovechamiento y recicladores de oficio que se hayan organizado bajo la ley 142 de 1994 para promover su formalización e inclusión social.
Para finalizar, es importante tener en cuenta que las Organizaciones de Recicladores de Oficio son Entidades Sin Ánimo de Lucro de la economía solidaria que deben reinvertir sus excedentes para el beneficio de sus asociados y el fortalecimiento de su organización." (página 284)
Ahora bien, el Decreto 670 de 2025, por medio del cual se adiciona el Capítulo 8 del Título 2, de la Parte 3, del Libro 2, del Decreto 1077 de 2015, establece:
"Artículo 2.3.2.8.2.2. Estrategias para la implementación del Programa Basura Cero. Para efectos de la materialización de los objetivos del Programa Basura Cero, se establecen las siguientes estrategias, las cuales se deberán poner en marcha mediante la reglamentación que se requiera por parte de las entidades competentes, dentro de los dieciocho (18) meses siguientes a la expedición del presente decreto.
Objetivo 4: Disminuir la disposición final e incrementar las tasas de aprovechamiento y tratamiento de residuos sólidos ordinarios y especiales. Para dar alcance a este objetivo, se desarrollarán las siguientes estrategias: (...)
o) Incluir, en la actualización de los marcos tarifarios del servicio público de aseo, por parte de la Comisión de Regulación de Agua Potable y Saneamiento Básico, el reconocimiento de los costos y beneficios de la actividad tratamiento de residuos bajo diferentes tecnologías, entre otros el descuento de los ingresos derivados de la comercialización de los materiales y subproductos, propendiendo por un equilibrio entre la sostenibilidad financiera de los proyectos y el impacto en la tarifa percibida por los usuarios del servicio. Lo anterior, también deberá aplicarse para la actualización de la metodología tarifaria de la actividad de aprovechamiento, teniendo en cuenta los criterios diferenciales establecidos en el Decreto 1381 de 2024 o la norma que haga sus veces. Igualmente, en la actualización de la metodología tarifaria, se establecerá un esquema de incentivos para promover la separación en la fuente de residuos, de conformidad con lo señalado en el artículo 88 de la Ley 1753 de 2015." (subrayado fuera del texto)
De acuerdo con la anterior disposición normativa y atendiendo a los criterios diferenciales para las Organizaciones de Recicladores de Oficio, en la Resolución CRA 1040 de 2026 para la actividad de Aprovechamiento no se aplican dichos descuentos para este tipo de prestadores, con el objetivo de que dicha fuente de financiación continue siendo usada en el proceso de formalización. Teniendo en cuenta que las Organizaciones de Recicladores de Oficio son Entidades Sin Ánimo de Lucro de la economía solidaria, deben reinvertir sus excedentes[16] para el beneficio de sus asociados y el fortalecimiento de su organización.
A partir de lo anterior, el Costo de la Actividad de Aprovechamiento CA al que hace referencia la Resolución CRA 1040 de 2026 incorpora en su modelo la normatividad laboral, de seguridad y salud en el trabajo, gestión administrativa, reporte de información, trazabilidad y demás costos operativos que puedan incidir en la implementación de la protección social.
2. Sobre estudios de impacto económico y financiero sobre la capacidad real de las organizaciones para asumir dichas obligaciones.
En línea con lo señalado previamente, el artículo 2.2.9.8.10 del Decreto 1072 de 2015, el cual fue adicionado por el Decreto 0271 de 2026 establece como fuentes de financiación de los aportes de las Organizaciones de Recicladores de Oficio los recursos provenientes de la remuneración tarifaria por la prestación de la actividad de aprovechamiento dentro del servicio público de aseo y de las actividades comerciales de la organización.
Ahora bien, en lo que concierne a los recursos provenientes de la remuneración tarifaria por la prestación de la actividad de aprovechamiento es necesario considerar que una variedad de factores puede afectar el resultado de la remuneración tarifaria recibida por una Organización de Recicladores de Oficio (ORO) por la prestación de dicha actividad, por lo tanto, no es posible expresar un impacto único y general de la capacidad de las organizaciones para financiar los aportes contemplados en el Decreto 0271 de 2026 con estos recursos.
En este sentido, es preciso señalar que el resultado de la aplicación de la metodología tarifaria vigente depende de múltiples variables, entre ellas la escala de toneladas aprovechadas, los aportes bajo condición, el número de suscriptores por estratos y uso, los subsidios y contribuciones definidos por la entidad territorial, el nivel de separación en la fuente, los aforos de generación y la composición de la residuos no aprovechables –con destino a disposición final o tratamiento– y aprovechables.
En relación con la tarifa de aprovechamiento percibida por cada organización, es importante precisar que en el marco del régimen jurídico establecido por la Ley 142 de 1994, la CRA ejerce la competencia de definir las metodologías y fórmulas tarifarias que aseguran la aplicación de los criterios tarifarios de eficiencia económica, suficiencia financiera, solidaridad, neutralidad, simplicidad y transparencia; y a las que deben ceñirse las empresas prestadoras, mientras que la determinación de la tarifa concreta, a partir la cual se remunera la prestación de la actividad de aprovechamiento a cada Organización de Recicladores de Oficio, corresponde a las mismas empresas o, en su caso, a la entidad tarifaria local. Según la definición contenida en la Resolución CRA 943 de 2021, se entiende por entidad tarifaria local "(...) la persona natural o jurídica que tiene la facultad de definir las tarifas de los servicios de acueducto, alcantarillado y/o aseo a cobrar en un municipio para su mercado de usuarios", función que puede ser ejercida por el alcalde municipal o por la junta directiva del prestador, de acuerdo con la naturaleza de la entidad y lo previsto en la ley.
Al respecto, la Resolución CRA 1040 de 2026 en el artículo 5.3.2.1.5. establece que:
"(...) PARÁGRAFO 2. En el caso de la actividad de aprovechamiento, la persona prestadora de esta actividad deberá reportar en el Sistema Único de Información - SUI los casos en los cuales los costos de la actividad de aprovechamiento sean inferiores al precio techo. Adicionalmente, deberá remitir la información pertinente a la entidad tarifaria local, con el fin de efectuar el cálculo de la tarifa con los costos inferiores. En el caso que no sea reportada información por la persona prestadora de la actividad de aprovechamiento, se adoptará el precio techo. Previo a la adopción de la tarifa y al cumplimiento de las disposiciones contenidas en el Libro 5, Parte 3, Título 4 de la Resolución CRA 943 de 2021 o la norma que la modifique, adicione, sustituya o derogue, la Entidad Tarifaria Local, deberán informar el costo de aprovechamiento y la tarifa a adoptar a las personas prestadoras de esta actividad en el municipio y/o distrito donde se ubique si Área de Prestación del Servicio - APS. (...)"
Adicionalmente, debe precisarse que los subsidios y contribuciones, constituyen un elemento de la fórmula tarifaria, pero no son definidos por esta Comisión de Regulación. De conformidad con lo dispuesto en la Ley 142 de 1994 y en la Ley 1176 de 2007, la determinación de los niveles de subsidios y contribuciones corresponde a las entidades territoriales, que los establecen dentro del marco de su autonomía fiscal y presupuestal, con base en los recursos del Sistema General de Participaciones y las condiciones socioeconómicas locales.
Finalmente, es importante considerar los siguientes elementos que garantizan el cierre financiero y la sostenibilidad de la actividad de aprovechamiento dentro del servicio público de aseo, en la regulación vigente:
- Los entes territoriales deben hacerse partícipes, a través de políticas sociales y económicas, de acuerdo con lo definido en su Plan de Gestión Integral de Residuos Sólidos - PGIRS[17], en este sentido, la regulación indica:
- "El Decreto 1077 de 2015 estableció que los municipios y distritos son responsables de diseñar, implementar y mantener actualizados programas y proyectos sostenibles de aprovechamiento de residuos sólidos, en el marco de los Planes de Gestión Integral de Residuos - PGIRS.
- Lo cual implica el desarrollo de proyectos de aprovechamiento de residuos para su incorporación en el ciclo productivo con viabilidad social, económica y financiera que garanticen su sostenibilidad en el tiempo y evaluables a través del establecimiento de metas por parte de los entes territoriales."[18]
- Otros ingresos adicionales a los del servicio público de aseo, los recursos provenientes del Incentivo al Aprovechamiento definido en el artículo 88 de la Ley 1753 de 2015[19], reglamentado por el Ministerio de Vivienda Ciudad y Territorio con el Decreto 802 de 2022 y la Resolución 547 de 2022.
Los recursos provenientes del incentivo al aprovechamiento serán destinados para el desarrollo de infraestructura, separación en la fuente, recolección, transporte, recepción, pesaje, clasificación y otras formas de aprovechamiento desarrolladas por los prestadores de la actividad de aprovechamiento y reci- cladores de oficio que se hayan organizado bajo la Ley 142 de 1994[20] para promover su formalización e inclusión social.
- Adicionalmente, es necesario tener en cuenta que esta actividad tiene ingresos adicionales a los del servicio público de aseo, por la venta de los materiales recuperados mediante la prestación de la actividad, información que reposa en los estados financieros de estos prestadores y de acuerdo con lo establecido por el Decreto 0271 de 2026 es una de las fuentes de financiación de la protección social, sumado a los ingresos de la tarifa de aprovechamiento del servicio público de aseo.
- Para finalizar, es importante tener en cuenta que las Organizaciones de Reci- cladores de Oficio son Entidades Sin Ánimo de Lucro de la economía solidaria que deben reinvertir sus excedentes[21] para el beneficio de sus asociados y el fortalecimiento de su organización.
3. Sobre la coordinación institucional entre el Ministerio del Trabajo y la CRA respecto de la financiación e implementación del Decreto 0271 de 2026
Respecto a la coordinación institucional entre el Ministerio del Trabajo y la Comisión de Regulación de Agua Potable y Saneamiento Básico - CRA que refiere en su consulta, es preciso indicar que se ha dado en el marco de las competencias de cada entidad. Así mismo, esta Comisión conoció el proyecto de decreto y formuló consultas durante el proceso de la participación ciudadana.
Por otra parte, es preciso reiterar que las fuentes de financiación de los aportes de las Organizaciones de Recicladores de Oficio de los que trata el Decreto 0271 de 2026 están establecidas en el artículo 2.2.9.8.10 del Decreto 1072 de 2015, el cual fue adicionado por el Decreto 0271 de 2026. Respecto a la implementación de lo dispuesto en dicho decreto, está en cabeza del Ministerio del Trabajo.
4. Sobre estudios regulatorios, financieros y de coordinación interinstitucional con la CRA para determinar el tiempo real entre la expedición del nuevo marco tarifario, su transición, la implementación por los prestadores y la recepción efectiva de recursos por las Organizaciones de Recicladores de Oficio
La Resolución CRA 1040 de 2026 establece respecto a la vigencia de la fórmula tarifaria lo siguiente:
"ARTÍCULO 5.3.2.6.3. VIGENCIA DE LA FÓRMULA TARIFARIA. La fórmula tarifaria tendrá una vigencia de cinco (5) años, contados a partir de la publicación de la presente resolución en el Diario Oficial.
Las personas prestadoras aplicarán la fórmula tarifaria contenida en el presente Título, e iniciarán el cobro de las mismas a los suscriptores del servicio público de aseo a partir del 1 de enero de 2027.
Vencido el período de vigencia la fórmula tarifaria continuará rigiendo mientras la Comisión de Regulación de Agua Potable y Saneamiento Básico - CRA no fije una nueva en los términos del artículo 126 de la Ley 142 de 1994.
PARÁGRAFO 1. En las solicitudes de verificación de motivos para la inclusión de cláusulas de áreas de servicio exclusivo en los contratos de prestación del servicio público de aseo ante la Comisión de Regulación de Agua Potable y Saneamiento Básico - CRA, se deberá dar aplicación la metodología contenida en la presente Resolución desde la publicación en el Diario Oficial.
PARÁGRAFO 2. Los costos establecidos para la actividad de aprovechamiento y disposición final para las personas prestadoras del servicio público de aseo que atiendan en municipios de hasta 5.000 se aplicará desde el 1 de enero de 2027."
A partir de lo anterior se concluye que la Resolución CRA 1040 de 2026 rige desde la publicación en el diario oficial, ahora bien, la fórmula tarifaria entrará a regir el próximo 1 de enero de 2027.
De esta forma se da por atendida su solicitud, en caso de requerir información adicional y/o asesoría en materia tarifaria, le invitamos a consultar la información técnica y pedagógica relacionada con el marco regulatorio vigente se encuentra disponible para consulta pública a través de los siguientes canales oficiales:
- Martes de chat: todos los martes de 8:00 am a 10:00 am el público en general puede formular preguntas que son atendidas por colaboradores de la Entidad en tiempo real: Martes de chat
- Campus virtual institucional: https://virtual.cra.gov.co
- Cartillas y material pedagógico: https://www.cra.gov.co/prensa/cartillas-aseo
- Canal oficial en YouTube: Link de acceso
O comunicarse con la Subdirección de Regulación al teléfono en Bogotá: (601) 487 38 20 o a la línea gratuita nacional: 01 8000 51 75 65 y uno de nuestros asesores atenderá sus inquietudes.
Cordialmente,
MATEO PEDRAZA ASPRILLA
Subdirector de Regulación
1. "Por la cual se establece el régimen de los servicios públicos domiciliarios y se dictan otras disposiciones".
2. Ley 1437 de 2011 "Por la cual se expide el Código de Procedimiento Administrativo y de lo Contencioso Administrativo"
3. "Por el cual se adiciona el capítulo 8 al Título 9 de la Parte 2 del Libro 2 del Decreto Único Reglamentario del Sector Trabajo 1072 de 2015 en relación con la Red de Protección Social para la Vida de las personas Recicladoras de Oficio. "
4. Modificado por el Decreto 596 de 2016.
5. Es importante aclarar que el Decreto 1381 de 2024 modificó la definición de la actividad de aprovechamiento e incluyó la acción de recuperación.
6. "Por la cual se compila la regulación general de los servicios públicos de acueducto, alcantarillado y aseo, y se derogan unas disposiciones"
7. "Por la cual se establece el régimen de regulación tarifaria al que deben someterse las personas prestadoras del servicio público de aseo que atiendan en municipios de más de 5.000 suscriptores en áreas urbanas, la metodología que deben utilizar para el cálculo de las tarifas del servicio público de aseo y se dictan otras disposiciones".
8. "Por la cual se establece el régimen tarifario y metodología tarifaria aplicable a las personas prestadoras del servicio público de aseo que atiendan en municipios de hasta 5.000 suscriptores y se dictan otras disposiciones".
9. Que incluye prestaciones sociales como; auxilio de transporte, recargo horas extra y festivos, parafiscales, pensión, ARL, cesantías, intereses de cesantías, prima de servicios, vacaciones.
10. Los costos de dotación fueron calculados a partir de los precios de mercado de cada uno de los insumos.
11. ARTÍCULO 126. Vigencia de las fórmulas de tarifas. Las fórmulas tarifarias tendrán una vigencia de cinco años, salvo que antes haya acuerdo entre la empresa de servicios públicas y la comisión para modificarlas o prorrogarlas por un periodo igual. Excepcionalmente podrán modificarse en cualquier tiempo, de oficio o a petición de parte, cuando sea evidente que se cometieron graves errores en su cálculo, se lesionan injustamente los intereses de los usuarios o de la empresa; o que ha habido razones de caso fortuito o fuerza mayor que comprometen en forma grave la capacidad financiera de la empresa para continuar prestando el servicio en las condiciones tarifarias previstas.
Vencido el periodo de vigencia de las fórmulas tarifarias, continuarán rigiendo mientras la comisión no fije las nuevas.
12. ARTÍCULO 2.3.6.3.3.11. Reglas especiales de difusión para la adopción de fórmulas tarifarias con una vigencia de cinco años.
13. ARTÍCULO UNDECIMO. VIGENCIA. La presente Resolución rige a partir de la fecha de su publicación en el Diario Oficial
14. ARTÍCULO 5.3.2.6.3. VIGENCIA DE LA FÓRMULA TARIFARIA de la Resolución CRA 1040 de 2026
15. Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA). (2026). Documento de trabajo: Resolución CRA 1040 de 2026. https://www.cra.gov.co/sites/default/files/documents/2026-08/Documento%20de%20trabajo%20-%20Resoluci%C3%B3n%20CRA%201040%20de%202026_compressed.pdf
16. En concordancia con el artículo 356-1 del Estatuto Tributario, las entidades sin ánimo de lucro deben reinvertir sus excedentes en el objeto social para el cual fueron constituidas, siendo así, no pueden distribuir sus excedentes ya sea de manera directa o indirecta, durante su existencia o en el momento de su disolución o liquidación.
17. Resolución MVCT 754 de 2014.
18. Revista de Regulación No. 19, página 232. https://www.cra.gov.co/sites/default/files/2022-04/revista-de-regulacion-n-19.pdf.
19. "Por la cual se expide el Plan Nacional de Desarrollo 2014-2018 "Todos por un nuevo país".
20. "Por la cual se establece el régimen de los servicios públicos domiciliarios y se dictan otras disposiciones".
21. En concordancia con el artículo 356-1 del Estatuto Tributario, las entidades sin ánimo de lucro deben reinvertir sus excedentes en el objeto social para el cual fueron constituidas, siendo así, no pueden distribuir sus excedentes ya sea de manera directa o indirecta, durante su existencia o en el momento de su disolución o liquidación.