
 DATOS
 BUSCAR
 ÍNDICE
 DESCARGAS
 DESARROLLOS
 MODIFICACIONES
 CONCORDANCIAS
 NOTIFICACIONES
 ACTOS DE TRÁMITE
 ABOGACÍA
 VIDEOS
CONCEPTO 122391 DE 2026
(agosto 24)
<Fuente: Archivo interno entidad emisora>
COMISIÓN DE REGULACIÓN DE AGUA POTABLE Y SANEAMIENTO BÁSICO
-CRA-
Bogotá, D.C.,
Doctora
XXXXX
Subdirectora de Aprovechamiento
Unidad Administrativa Especial de Servicios Públicos – UAESP Dirección: Carrera XXXXX
Teléfono: (601) 358 04 00 XXXXX@uaesp.gov.co; XXXXX@uaesp.gov.co
Bogotá D.C.
Asunto: Respuesta a los numerales 5 y 8 de la Proposición 631 de 2026 del Concejo de Bogotá, D.C. Radicado CRA 2026-321010-064-2 del 27 de julio de 2026.
Respetada doctora XXXXX,
En atención a la comunicación radicada con el número y fecha del asunto, mediante la cual la Unidad Administrativa Especial de Servicios Públicos (UAESP) remitió a esta Comisión los numerales 5, 6, 7, 8 y 10 de la Proposición 631 de 2026, por medio de la presente comunicación se da respuesta a los numerales 5 y 8 (de manera parcial), que se considera son competencia de esta Comisión, las cuales le fueron asignadas por la Ley 142 de 1994[1], principalmente en los artículos 73 y 74.
Asimismo, se informa que los numerales 6, 7, 8 y 10 fueron objeto de traslado por competencia a la Superintendencia de Servicios Públicos Domiciliarios mediante el radicado CRA 2026-020-011433-1 del 4 de agosto de 2026, lo cual se informó a esa Unidad mediante el radicado CRA 2026-020-011434-1 del mismo día.
Previo a dar respuesta a las consultas, es importante señalar que de acuerdo con lo dispuesto por el artículo 28 del Código de Procedimiento Administrativo y de lo Contencioso Administrativo[2], los conceptos emitidos son orientadores que no comprenden la solución directa de problemas específicos, ni el análisis de situaciones particulares, la respuesta es general y no tiene carácter obligatorio ni vinculante. Adicionalmente, la presente respuesta se emite sin perjuicio de lo que, sobre el particular, consideren otras entidades en el ámbito de sus respectivas competencias.
Aclarado lo anterior, se da respuesta en los siguientes términos:
"5.Remita copia y explicación técnica del esquema tarifario vigente del servicio público de aseo en Bogotá, desagregado por componente: recolección, transporte, barrido y limpieza, limpieza urbana, disposición final, aprovechamiento, tratamiento, comercialización y administración. Para cada componente indique si la remuneración al operador o prestador está asociada a toneladas recolectadas, toneladas transportadas, toneladas dispuestas en relleno sanitario, toneladas efectivamente aprovechadas, toneladas tratadas o metas de resultado."
La metodología tarifaria vigente aplicable a la fecha de la solicitud en la ciudad de Bogotá, D.C., corresponde a la metodología adoptada mediante la Resolución CRA 720 de 2015[3], compilada en la Resolución CRA 943 de 2021[4], en el Título 2 de la Parte 3 del Libro 5, aplicable a las personas prestadoras que atienden municipios y/o distritos con más de 5.000 suscriptores en el área urbana.
En ese entendido, se procede a explicar la fórmula establecida en el artículo 5.3.2.3.1 del Título 2, Parte 3, Libro 5 de la Resolución CRA 943 de 2021. Para calcular la tarifa final por suscriptor en el marco tarifario contenido en el Título 2, Parte 3 del Libro 5 de la Resolución CRA 943 de 2021, se encuentra definida en su artículo 5.3.2.3.1 en los siguientes términos:
"(...) Para efecto de calcular la tarifa mensual final al suscriptor, los prestadores de recolección y transporte de residuos no aprovechables aplicarán la siguiente fórmula:
i) Si el usuario no tiene aforo:
TFSUZ= 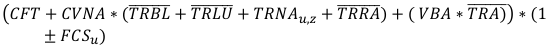
Donde:
TFSU,Z: Tarifa Final por suscriptor tipo u, en el APS z, de la persona prestadora (pesos/suscriptor-mes).
CFT: Costo Fijo Total definido en el artículo 5.3.2.2.1.2 de la presente resolución. (Pesos/suscriptor-mes).
CVNA: Costo Variable por tonelada de residuos no aprovechables definido en el artículo 5.3.2.2.1.3 de la presente resolución (pesos/tonelada).
 Toneladas de Barrido y Limpieza por suscriptor definidas en el artículo 5.3.2.3.2 de la presente resolución (toneladas/suscriptor- mes).
 Toneladas de Limpieza Urbana por suscriptor definidas en el artículo 5.3.2.3.2 de la presente resolución (toneladas/suscriptor- mes).
TRNAUZ: Toneladas de Residuos No Aprovechables por suscriptor u en el APS z, de la persona prestadora, de acuerdo con lo establecido en el artículo 5.3.2.3.3 de la presente resolución (toneladas/suscriptor-mes).
 Toneladas de Rechazo del Aprovechamiento por suscriptor definidas en el artículo 5.3.2.3.2 de la presente resolución (toneladas/suscriptor- mes).
VBA: Valor Base de Aprovechamiento por tonelada de residuos aprovechables definida en el 5.3.2.2.7.1. de la presente resolución.
 Toneladas Efectivamente Aprovechadas no aforadas por suscriptor definidas en el artículo 5.3.2.3.2 de la presente resolución (toneladas/suscriptor- mes).
FCSU: Factor de contribución o subsidio correspondiente a cada suscriptor, aplicable para el servicio público de aseo, determinado por estrato o tipo de uso de acuerdo con la normatividad aplicable, subsidio con signo negativo y contribución con signo positivo.
k: Número de Estaciones de Clasificación y
Aprovechamiento -ECA- en el municipio donde k= {1,2,3,4,...,m}."
Como se puede observar, la fórmula se divide en dos partes: una fija y otra variable. La parte fija está constituida por el Costo Fijo Total[5] (CFT), y la parte variable está constituida por el Costo Variable por tonelada de residuos No Aprovechables[6] (CVNA), las variables asociadas a las toneladas de residuos no aprovechables - se refiere a aquellos residuos resultantes del barrido de calles ( ), de la limpieza urbana (
 ), de la recolección a los domicilios (TRNAUZ), y de la fracción de residuos no aprovechables resultantes de la separación por parte de los prestadores de aprovechamiento denominada rechazo (
 )-, el Costo Variable de Aprovechables o Valor Base de Aprovechamiento (VBA) y la variable asociada a las toneladas de residuos aprovechables (
 ). Al final de la ecuación se observa que el valor resultante se afecta por el factor de subsidio o contribución según el estrato del usuario a facturar (FCSU).
En relación con los costos fijos totales, se encuentran especificados en el artículo 5.3.2.2.1.2. de la Resolución CRA 943 de 2021, definidos de la siguiente manera:
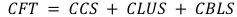
Donde el CCS es el Costo de Comercialización por Suscriptor, el CLUS el Costo de Limpieza Urbana por Suscriptor (incluye corte de césped, poda de árboles y mantenimiento de zonas verdes) y el CBLS el Costo de Barrido y Limpieza de Vías y Áreas Públicas.
Respecto de los costos variables, en el artículo 5.3.2.2.1.3 ibidem, se detalla el costo variable por tonelada de residuos no aprovechables, considerándose lo dispuesto por el artículo 2.3.6.3.3.12 del Decreto 1077 de 2015, de la siguiente manera:
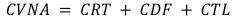
Donde el CRT es el Costo de Recolección y Transporte de residuos sólidos no aprovechables, el CDF el Costo de Disposición Final y el CTL el Costo de Tratamiento de Lixiviados.
Respecto al Valor Base de Remuneración del Aprovechamiento (VBA), este se encuentra definido en el artículo 5.3.2.2.7.1 de la Resolución CRA 943 de 2021, y corresponde a la suma del costo promedio ponderado de recolección y transporte (CRTp) y el costo promedio ponderado de disposición final (CDFp) de residuos no aprovechables, afectado por el descuento que corresponda por el incentivo a la separación en la fuente (DINC), el cual se encuentra definido por la siguiente fórmula:
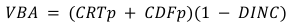
En cuanto a la periodicidad y el mecanismo de actualización, el artículo 5.3.2.2.8.1 de la Resolución CRA 943 de 2021 dispone que los costos que componen el precio máximo se actualizan mediante el Factor de Actualización de Costos (FAC) por actividad, definidos en el artículo 5.3.2.2.8.2 de la misma resolución, lo cual también ha sido aclarado por esta Comisión en los conceptos CRA 2023-012-003901-1 del 3 de mayo de 2023 y 2025-030-008129-1 del 18 de julio de 2025:
El CBLS[7] y el CLUS[8] se actualizan de acuerdo con el incremento del Salario Mínimo Mensual Legal Vigente (SMMLV) que decreta anualmente el Gobierno Nacional.
El CCS[9] y CTL[10] se actualizan según el Índice de Precios al Consumidor (IPC) calculado por el DANE.
El CRT[11] se actualiza en un 89% de acuerdo con la evolución del IPC y en un 11% según el Índice de Combustible Fuel Oil y Diesel Oil - ACPM (ICFO), componente del Índice de Precios al Productor (IPP) calculado por el Banco de la República.
El CDF[12] se actualiza de acuerdo con la evolución del índice de la tipología de obra 522 Obras Ambientales IOAMB, que hace parte del Índice de Costos de Construcción de Obras Civiles - ICOCIV elaborado por el DANE.
Adicionalmente, el artículo 5.3.2.2.8.3 de la Resolución CRA 943 de 2021 dispone que esta Comisión establece anualmente un Factor de Productividad (FP), aplicado junto con el Factor de Actualización de Costos por actividad, para actualizar los costos techo de referencia, distribuyendo entre el prestador y el suscriptor los beneficios de los incrementos de productividad.
Finalmente, conforme al artículo 125 de la Ley 142 de 1994, las empresas podrán actualizar las tarifas que cobran a sus usuarios aplicando las variaciones en los índices de precios que contienen las fórmulas, las cuales solo pueden aplicarse una vez se acumule una variación de al menos el tres por ciento (3%) en el índice correspondiente. Asimismo, cada vez que las empresas de servicios públicos reajusten las tarifas, deberán comunicar los nuevos valores a la Superintendencia de Servicios Públicos y a la comisión correspondiente. Deberán, además, publicarlos, por una vez, en un periódico que circule en los municipios en donde se presta el servicio, o en uno de circulación nacional.
Así mismo, se informa que, mediante la Resolución CRA 1040 de 2026[13] expedida el 30 de julio de 2026, esta Comisión adoptó un nuevo marco tarifario aplicable a los prestadores del servicio público de aseo que atienden municipios y distritos con más de 5.000 suscriptores urbanos y se dictan otras disposiciones, rige desde su publicación en el Diario Oficial. No obstante, de conformidad con el artículo 5.3.2.6.3, las personas prestadoras iniciarán el cobro de las tarifas calculadas con la nueva fórmula a partir del 1 de enero de 2027. Por ello, para establecer el esquema aplicable a la fecha de la solicitud se tomó como fundamento la metodología de la Resolución CRA 720 de 2015, compilada en la Resolución CRA 943 de 2021.
La resolución, así como el documento de trabajo que la acompaña, pueden ser consultados en el micrositio dispuesto por la CRA para el Nuevo Marco Tarifario del Servicio Público de Aseo para grandes prestadores, mediante el siguiente enlace: https://www.cra.gov.co/participa/nuevo marco tarifario de aseo grandes prestad ores.
"8. Indique si el modelo tarifario y contractual vigente genera incentivos económicos directos para: (a) reducir toneladas dispuestas en Doña Juana; (b) aumentar toneladas aprovechadas; (c) tratar residuos orgánicos; y (d) desviar residuos del relleno sanitario. Para cada caso responda sí o no, explique el mecanismo específico, qué actor lo recibe, qué resultados medibles ha producido desde 2018 y qué indicador lo acredita. Si la respuesta es negativa en algún caso, explique por qué el diseño actual no contempla ese incentivo. Precise además si el contrato de concesión de cada ASE contempla precio sombra, penalidad, descuento, indicador de calidad, factor de eficiencia, meta de desvío o cualquier mecanismo contractual o tarifario que internalice el costo de aumentar las toneladas dispuestas en relleno sanitario."
Previo a responder, se precisa que esta Comisión no tiene competencia para pronunciarse sobre asuntos contractuales, conforme a lo señalado por la CRA en el Concepto CRA 73161 del 27 de septiembre de 2021, ya citado en la respuesta al numeral 5. La presente respuesta se circunscribe, entonces, a la metodología tarifaria general.
En primera instancia, el Decreto 1077 de 2015[14] estableció, como políticas públicas del sector, el Incentivo al Aprovechamiento y Tratamiento de Residuos Sólidos[15] (IAT) y el Incentivo de Regionalización[16]. La Resolución CRA 720 de 2015 –compilada en la Resolución CRA 943 de 2021– no los creó; se limita a incorporar su valor como un adicional al Costo de Disposición Final (CDF).
El IAT, reglamentado en los artículos 2.3.2.7.1 a 2.3.2.7.14 del Decreto 1077 de 2015, se calcula por suscriptor sobre las toneladas de residuos no aprovechables que le correspondan, en un valor equivalente al 0,80% del SMMLV por tonelada (artículo 2.3.2.7.3). Su cobro procede en los municipios o distritos cuyo PGIRS haya definido proyectos viables de aprovechamiento o tratamiento (artículo 2.3.2.7.4), y los recursos recaudados se asignan a proyectos que cumplan las condiciones reglamentarias –infraestructura, separación en la fuente, formalización de recicladores de oficio–, por lo que no constituyen una remuneración automática para todos los prestadores.
El incentivo para rellenos sanitarios de carácter regional, por su parte, es un valor adicional al CDF destinado al municipio o distrito donde se ubica un relleno sanitario regional (Capítulo 4, Título 2, Parte 3, Libro 2 del Decreto 1077 de 2015; parágrafo 1 del artículo 5.3.2.2.6.1 de la Resolución CRA 943 de 2021). Su finalidad es promover soluciones regionales y compensar al territorio receptor, no incentivar directamente la reducción de toneladas dispuestas, el aumento del aprovechamiento o el tratamiento de residuos orgánicos.
Según lo precisado por esta Comisión en el Concepto CRA 50861 del 1 de julio de 2022, tanto el IAT como el IR se excluyen expresamente del cálculo del Valor Base de Remuneración del Aprovechamiento (VBA). Ambos se suman al Costo de Disposición Final y por tanto es un valor adicional al CDF motivo por el cual no debe ser incorporado para el cálculo del VBA.
De manera distinta, la propia metodología tarifaria incorpora una señal regulatoria para fortalecer la separación en la fuente mediante el Incentivo a la Separación en la Fuente (DINC), integrado directamente en la fórmula del VBA. El cual corresponde a un descuento de hasta el 4% en la remuneración de la actividad de aprovechamiento, aplicable a los usuarios de macrorrutas de recolección de aprovechables con valores de rechazo inferiores al 20%. El beneficio lo recibe el suscriptor y es otorgado y reportado por la persona prestadora de aprovechamiento (artículo 2.3.2.5.2.2.4 del Decreto 1077 de 2015; artículo 11 de la Resolución MVCT 276 de 2016; artículo 5.3.2.2.7.1 de la Resolución CRA 943 de 2021). No obstante, con la expedición del Decreto 1381 de 2024 y la Resolución 412 de 2026, este incentivo fue modificado.
En conjunto, estos mecanismos actúan de manera indirecta sobre la disposición final, pues incrementan el CDF17 y dirigen recursos hacia el aprovechamiento. Sin embargo, corresponden a parámetros de aplicación general definidos por la política pública nacional, no a cláusulas contractuales específicas de los contratos ASE en D.C. –información que, como se indicó en el traslado a la SSPD, excede la competencia de esta Comisión.
Frente a los cuatro aspectos puntualmente consultados, y desde la perspectiva estrictamente tarifaria, sobre la reducción de toneladas dispuestas en Doña Juana, no existe un incentivo creado por esta Comisión asociado al cumplimiento a metas de reducción.
En cuanto al aumento de toneladas aprovechadas, la regulación incorpora un mecanismo tarifario directo: el VBA se reconoce por tonelada efectivamente aprovechada (artículo 5.3.2.2.7.1 de la Resolución CRA 943 de 2021). A esto se suman el DINC, que beneficia a los usuarios que entregan sus residuos separados en la fuente, y el IAT, que puede financiar proyectos viables de aprovechamiento.
En cuanto al tratamiento de residuos orgánicos, no existe un reconocimiento tarifario asociado a una meta de toneladas tratadas. El artículo 5.3.2.2.6.4 de la Resolución CRA 943 de 2021 reconoce las alternativas a la disposición final (incluido el tratamiento) con el límite tarifario allí previsto, y los recursos del IAT pueden asignarse a proyectos viables de tratamiento; pero estos mecanismos no equivalen a un incentivo económico por el cumplimiento de metas.
En cuanto al desvío de residuos del relleno sanitario, la regulación expedida por esta Comisión no contempla directamente incentivos tarifarios calculados en función de las toneladas desviadas. No obstante, el efecto de desvío puede producirse indirectamente mediante la remuneración de toneladas efectivamente aprovechadas, la separación en la fuente y la financiación o remuneración de alternativas de tratamiento.
En cuanto a resultados e indicadores, es importante reiterar que la CRA define las metodologías tarifarias, pero no administra los contratos ASE ni consolida los resultados operativos de Bogotá. Por ello, esta Comisión no dispone de información para atribuir a cada mecanismo resultados medibles desde ese año. Las toneladas aprovechadas, tratadas, dispuestas o desviadas, los pagos y los indicadores contractuales deben ser informados por la UAESP y las personas prestadoras y, en lo relativo al SUI y al control tarifario, por la SSPD.
De otro lado, determinar si cada contrato ASE contempla precio sombra, penalidades, descuentos, indicadores de calidad adicionales, factores de eficiencia o metas de desvío exige revisar sus cláusulas y los resultados de ejecución. Esa corresponde a la UAESP, como entidad contratante, y a las autoridades competentes para su supervisión y control; no puede inferirse de la metodología tarifaria general expedida por esta Comisión.
Finalmente, se informa que la Resolución CRA 1040 de 2026, antes referida, reformula de manera sustancial el esquema de incentivos económicos del servicio público de aseo, orientando la prestación al fortalecimiento de las actividades del servicio, como el aprovechamiento, el tratamiento y la separación en la fuente, frente a la actividad de disposición final. Frente a la resolución mencionada, es importante señalar que las disposiciones allí contenidas no fundamentan la respuesta sobre el modelo aplicable a la fecha de la solicitud, puesto que la aplicación de las nuevas fórmulas tarifarias inicia el 1 de enero de 2027, según el artículo 5.3.2.6.3 de dicha resolución.
Adicionalmente, se anexan a la presente comunicación la Resolución CRA 720 de 2015 y su compilación en la Resolución CRA 943 de 2021, así como la Resolución CRA 1040 de 2026, junto con los documentos de trabajo que soportan ambos marcos tarifarios, y los conceptos de esta Comisión citados en la presente respuesta, relacionados a continuación:
En caso de requerir información adicional y/o asesoría en materia tarifaria, le invitamos a consultar la información técnica y pedagógica relacionada con el marco regulatorio vigente, que se encuentra disponible para consulta pública a través de los siguientes canales oficiales:
- Martes de chat: todos los martes de 8:00 am a 10:00 am el público en general puede formular preguntas que son atendidas por colaboradores de la Entidad en tiempo real: Martes de chat
- Campus virtual institucional: https://virtual.cra.gov.co
- Cartillas y material pedagógico: https://www.cra.gov.co/prensa/cartillas-aseo
- Canal oficial en YouTube: Link de acceso
O comunicarse con la Subdirección de Regulación al teléfono en Bogotá: (601) 487 38 20 o a la línea gratuita nacional: 01 8000 51 75 65 y uno de nuestros asesores atenderá sus inquietudes.
Cordial saludo,
MATEO PEDRAZA ASPRILLA
Subdirector de Regulación
1. "Por la cual se establece el régimen de los servicios públicos domiciliarios y se dictan otras disposiciones".
2. Ley 1437 de 2011 "Por la cual se expide el Código de Procedimiento Administrativo y de lo Contencioso Administrativo"
3. "Por la cual se establece el régimen de regulación tarifaria al que deben someterse las personas prestadoras del servicio público de aseo que atiendan en municipios de más de 5.000 suscriptores en áreas urbanas, la metodología que deben utilizar para el cálculo de las tarifas del servicio público de aseo y se dictan otras disposiciones". https://normas.cra.gov.co/gestor/docs/resolucion_cra_0943_2021.htm
4. "Por la cual se compila la regulación general de los servicios públicos de acueducto, alcantarillado y aseo, y se derogan unas disposiciones."
5. Este costo se calcula sumando el Costo de Comercialización (actividad que remunera la facturación, catastro, publicaciones, entre otros), el Costo de Barrido y Limpieza de vías y áreas públicas, y el Costo de Limpieza Urbana (que contiene los costos asociados al corte de césped, poda de árboles, lavado de áreas públicas, limpieza de playas urbanas y ribereñas y mantenimiento e instalación de cestas.
6. Este costo se calcula sumando el Costo de Recolección y Transporte (de residuos no aprovechables), Costo de Disposición Final y el Costo de Tratamiento de Lixiviados.
7. ARTÍCULO 5.3.2.2.4.1. COSTO DE BARRIDO Y LIMPIEZA DE VÍAS Y ÁREAS PÚBLICAS POR SUSCRIPTOR (CBLS)
8. ARTÍCULO 5.3.2.2.3.1. COSTO DE LIMPIEZA URBANA POR SUSCRIPTOR (CLUS)
9. ARTÍCULO 5.3.2.2.2.1. COSTOS DE COMERCIALIZACIÓN (CCS)
10. ARTÍCULO 5.3.2.2.6.5. COSTO DE TRATAMIENTO DE LIXIVIADOS (CTL)
11. ARTÍCULO 5.3.2.2.5.1. COSTO DE RECOLECCIÓN Y TRANSPORTE DE RESIDUOS SÓLIDOS (CRT)
12. ARTÍCULO 5.3.2.2.6.1. COSTO DE DISPOSICIÓN FINAL (CDF)
13. "Por la cual se subroga el Título 2, Parte 3, Libro 5 de la Resolución CRA 943 de 2021, relacionado con la metodología tarifaria a la que deben someterse las personas prestadoras del servicio público de aseo que atiendan municipios y/o distritos de más de 5.000 suscriptores en áreas urbanas, y se dictan otras disposiciones"
14. "Por medio del cual se expide el Decreto Único Reglamentario del Sector Vivienda, Ciudad y Territorio."
15. Decreto 802 de 2022 compilado en el Decreto 1077 de 2015
16. Decreto 920 de 2013 compilado en el Decreto 1077 de 2015
17. Costo de Disposición Final