

 DATOS
 BUSCAR
 ÍNDICE
 DESCARGAS
 DESARROLLOS
 MODIFICACIONES
 CONCORDANCIAS
 NOTIFICACIONES
 ACTOS DE TRÁMITE
 ABOGACÍA
 VIDEOS
RESOLUCIÓN CRA 1042 DE 2026
(octubre 29)
Diario Oficial No. 53.682 de 6 de noviembre de 2026
COMISIÓN DE REGULACIÓN DE AGUA POTABLE Y SANEAMIENTO BÁSICO
Por la cual se fija la tarifa de la Contribución Especial de que trata el artículo 85 de la Ley 142 de 1994 para la vigencia 2026 y se dictan otras disposiciones.
LA COMISIÓN DE REGULACIÓN DE AGUA POTABLE Y SANEAMIENTO BÁSICO,
en ejercicio de sus facultades legales y en especial de las que le confieren el artículo 85 de la Ley 142 de 1994, el Decreto número 707 de 1995 y los Decretos números 2882 y 2883 de 2007, este último modificado por el Decreto número 2412 de 2015 y Resolución CRA número 819 del 21 de diciembre de 2017 y,
CONSIDERANDO:
Que el artículo 365 de la Constitución Política dispone que los servicios públicos son inherentes a la finalidad social del Estado, el cual debe asegurar su prestación eficiente a todos los habitantes del territorio nacional; por tal razón, los servicios públicos están sometidos a la ley y podrán ser prestados por el Estado, directa o indirectamente, por comunidades organizadas o por particulares. En todo caso, el Estado mantendrá la regulación, el control y la vigilancia de dichos servicios.
Que, con fundamento en el artículo 363 de la Constitución Política de Colombia, que establece que el sistema tributario se fundamenta en los principios de equidad, eficiencia y progresividad.
Que el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, mediante sentencia del 10 de octubre de 2019, expediente 22394, reiteró que los principios de eficiencia y equidad tributaria permiten justificar decisiones administrativas orientadas a evitar que los costos asociados a la liquidación y recaudo de una contribución superen el beneficio económico derivado de su percepción, siempre que dichas decisiones se encuentren debidamente sustentadas y se adopten dentro del marco de las competencias legalmente atribuidas a la respectiva autoridad.
Que, conforme a la jurisprudencia citada, las decisiones relacionadas con la eficiencia del recaudo no comportan necesariamente, la modificación de los elementos esenciales del tributo ni la creación de exenciones tributarias, siempre que se circunscriban al ejercicio de las competencias de liquidación legalmente asignadas y cuenten con una justificación objetiva, razonable y verificable.
Que la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) es una entidad del orden nacional, creada mediante el artículo 69 de la Ley 142 de 1994[1] como Unidad Administrativa Especial con autonomía administrativa, técnica y patrimonial, regida por la Constitución Política y por la ley; sin personería jurídica, adscrita al Ministerio de Vivienda, Ciudad y Territorio.
Que en lo relacionado con la recuperación de los costos de los servicios de regulación que presta la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA), es preciso indicar que el inciso 2o del artículo 338 de la Constitución Política dispone que "La ley, las ordenanzas y los acuerdos pueden permitir que las autoridades fijen la tarifa de las tasas y contribuciones que cobren a los contribuyentes, como recuperación de los costos de los servicios que les presten o participación en los beneficios que les proporcionen; pero el sistema y el método para definir tales costos y beneficios, y la forma de hacer su reparto, deben ser fijados por la ley, las ordenanzas o los acuerdos".
Que el artículo 85 de la Ley 142 de 1994 establece la contribución especial para las personas prestadoras de los servicios públicos domiciliarios de acueducto y alcantarillado y del servicio público de aseo sometidas a regulación, en todo el territorio nacional, con el fin de recuperar los costos del servicio de regulación que presta la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA).
Que, en este orden de ideas, se definen como contribuyentes, todas las personas prestadoras de los servicios públicos domiciliarios de acueducto y alcantarillado y del servicio público de aseo en todo el territorio nacional, sometidas a la regulación de esta Comisión, quienes deben pagar una contribución especial que se liquidará cada año de conformidad con lo establecido en el artículo 85 de la Ley 142 de 1994 y demás disposiciones que lo desarrollen.
Que de conformidad con el artículo 85 Ibidem, para la fijación de la tarifa de la vigencia 2026, la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) se encuentra facultada para cobrar anualmente una contribución especial a las entidades sometidas a su regulación, con una tarifa que no puede ser superior al uno por ciento (1%) del valor de los gastos de funcionamiento asociados al servicio sometido a su regulación, en el año inmediatamente anterior a aquel en que se haga el cobro, de acuerdo con los estados financieros puestos a disposición a través del Sistema Único de Información (SUI) de la Superintendencia de Servicios Públicos Domiciliarios (SSPD).
Que el Decreto número 707 de 1995[2] reglamenta la periodicidad en el pago del valor de la liquidación de la contribución especial de que trata el artículo 85 de la Ley 142 de 1994 en dos cuotas, cada una equivalente al 50% del valor de esta. La primera cuota efectuada en los primeros diez (10) días del mes de febrero de cada año; la segunda cuota deberá realizarse dentro del mes siguiente a la fecha de la ejecutoria del acto administrativo que efectúe la liquidación de la contribución especial.
Que el artículo 85 de la Ley 142 de 1994 fue modificado por el artículo 18 de la Ley 1955 de 2019[3] con el fin de precisar los elementos de la contribución especial a favor de esta Comisión, entre otras autoridades; a su vez, fue reglamentado mediante el Decreto número 1150 de 2020[4], cuyo objeto radicó en establecer las características y condiciones particulares aplicables a las contribuciones especiales del artículo 85 de la Ley 142 de 1994; además, este decreto adicionó el Capítulo 9 del Título 9 de la Parte 2 del Libro 2 del Decreto número 1082 de 2015[5] en lo relacionado con el procedimiento de liquidación y cobro de las contribuciones especiales y dispuso en su artículo 2o la derogatoria del Decreto número 707 de 1995.
Que mediante la sentencia C-464 de 2020, la Corte Constitucional, declaró la inexequibilidad del artículo 18 de la Ley 1955 de 2019.
Que la referida declaratoria de inexequibilidad conllevó a la expedición del Decreto número 1042 de 2022[6], el cual en su artículo 6o denominado "Depuración de normas del Decreto número 1082 de 2015 por el criterio de decaimiento" derogó, entre otras normas, el Capítulo 9 del Título 9 de la Parte 2 del Libro 2 del Decreto número 1082 de 2015, por el criterio de decaimiento, tras considerar que el fundamento normativo de su existencia había desaparecido del ordenamiento jurídico, toda vez que el artículo 18 de la Ley 1955 de 2019, objeto de la inexequibilidad, se constituía en el sustento legal de las disposiciones allí contenidas.
Que la Sentencia C-464 de 2020 declaró inexequible el artículo 18 de la Ley 1955 de 2019, circunstancia que afectó el fundamento jurídico de las disposiciones reglamentarias expedidas en su desarrollo.
Que, posteriormente, el Decreto número 1042 de 2022 dispuso la depuración de las disposiciones incorporadas al Decreto número 1082 de 2015 que habían perdido su fundamento normativo.
Que, en consecuencia, para determinar el procedimiento aplicable a la liquidación y pago de la contribución especial de la vigencia 2026, la Comisión examinó el régimen jurídico derivado del artículo 85 de la Ley 142 de 1994, la situación normativa del Decreto número 707 de 1995 y las disposiciones reglamentarias y administrativas vigentes, conforme al análisis jurídico que integra el expediente.
Que, por tanto, la inexequibilidad del artículo 18 de la Ley 1955 de 2019 afectó las disposiciones reglamentarias que derivaron de esa norma su sustento legal, de manera que la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) aplica el Decreto número 707 de 1995 para los efectos de la expedición del presente acto administrativo.
Que el numeral 4 del artículo 6o del Decreto número 2883 de 2007[7], señala que la Subdirección Administrativa y Financiera de la Unidad Administrativa Especial - Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA), coordinará la elaboración del proyecto de resolución general que fija la tarifa de contribución especial, de conformidad con el Decreto número 707 de 1995 o las normas que lo modifiquen, sustituyan o adicionen, para ser presentada al Comité de Expertos y a la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) para su aprobación.
Que mediante la Resolución CRA número 819 del 21 de diciembre de 2017, esta Comisión de Regulación estableció los criterios para el pago de la contribución especial por concepto del servicio de regulación de agua potable y saneamiento básico.
Que mediante la Circular Informativa número 001 del 5 de enero de 2026, se reiteran los parámetros para el pago de la primera cuota de la contribución especial para la vigencia 2026 a todos los prestadores del servicio público domiciliario de acueducto y alcantarillado y el servicio público de aseo sometidos a regulación.
Que el artículo 14 de la Ley 689 de 2001 adicionó un artículo nuevo a la Ley 142 de 1994, así:
"Artículo nuevo. Del sistema único de información. Corresponde a la Superintendencia de Servicios Públicos Domiciliarios, en desarrollo de sus funciones de inspección y vigilancia, establecer, administrar, mantener y operar un sistema de información que se surtirá de la información proveniente de los prestadores de servicios públicos sujetos a su control, inspección y vigilancia, para que su presentación al público sea confiable, conforme a lo establecido en el artículo 53 de la Ley 142 de 1994. El sistema de información que desarrolle la Superintendencia de Servicios Públicos será único para cada uno de los servicios públicos, actividades inherentes y actividades complementarias de que tratan las Leyes 142 y 143 de 1994, y tendrá como propósitos: (…) 4. Apoyar las funciones asignadas a las Comisiones de Regulación. (…)" Que el Sistema Único de Información (SUI), consolida la información comercial, financiera, administrativa y técnica operativa de los prestadores de los servicios públicos domiciliarios.
Que por su parte y de conformidad con el Decreto número 1477 del 30 diciembre de 2025, por el cual se liquida el Presupuesto General de la Nación para la vigencia fiscal de 2026, se detallan las apropiaciones y se clasifican y definen los gastos, se aprobó el presupuesto de la vigencia 2026 para la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA).
Que de acuerdo con el valor de apropiación presupuestal de la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) para la vigencia fiscal 2026 por valor de cuarenta y cuatro mil cuatrocientos noventa y seis millones seiscientos mil seiscientos setenta y seis pesos ($44.496.600.676) moneda corriente menos el valor correspondiente a los excedentes financieros de la vigencia 2024, menos la proyección de ingresos por concepto de rendimientos financieros Rendimientos CUN, el valor a recaudar por concepto de contribución especial para la vigencia 2026 es de cuarenta mil doscientos setenta y cinco millones seiscientos mil seiscientos setenta y seis pesos ($40.275.600.676) moneda corriente, así:
| Presupuesto total 2026 | $ 44.496.600.676 |
| (-) Fondo Empresarial Ley 812 de 2003 | $3.071.000.000 |
| (-) Otras fuentes de financiación - Rendimientos CUN | $1.150.000.000 |
| (=) Necesidad a financiar mediante contribución especial | $40.275.600.676 |
Que, en el marco de las políticas de austeridad y eficiencia del gasto público, la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA), a través de sus dependencias competentes, adelantó una evaluación de la ejecución presupuestal correspondiente a la vigencia fiscal 2026, con el propósito de identificar las apropiaciones susceptibles de reducción, atendiendo a las necesidades reales de funcionamiento de la entidad y a las obligaciones legalmente exigibles.
Que, como resultado de dicha evaluación, la Subdirección Administrativa y Financiera identificó la posibilidad de reducir en $1.447.020.885 la apropiación correspondiente al rubro "Otras transferencias – Distribución previo concepto DGPPN", previa verificación de las obligaciones existentes, los procesos judiciales en curso y las necesidades previsibles de recursos para el cumplimiento de decisiones judiciales durante la vigencia.
Que, de conformidad con los soportes presupuestales que integran el expediente administrativo y una vez acreditada la procedencia de la reducción, la necesidad de financiación mediante contribución especial para la vigencia 2026 se establece en $38.828.579.791, así:
| Presupuesto total 2026 | $ 43.049.579.791 |
| (-) Fondo Empresarial Ley 812 de 2003 | $3.071.000.000 |
| (-) Otras fuentes de financiación - Rendimientos CUN | $1.150.000.000 |
| (=) Necesidad a financiar mediante contribución especial | $38.828.579.791 |
Que las personas prestadoras de los servicios públicos domiciliarios de acueducto y alcantarillado y del servicio público de aseo sometidas a regulación, están obligadas a reportar la información financiera a través del Sistema Único de Información (SUI), de conformidad con lo dispuesto en la Ley 142 de 1994.
Que las Normas de Información Financiera aceptadas en Colombia para el sector privado fueron adoptadas mediante la Ley 1314 de 2009[8], reglamentada mediante el Decreto Único Reglamentario 2420 de 2015 y sus modificatorios (basadas en las Normas Internacionales de Información Financiera y la Norma Internacional de Información Financiera para Pequeñas y Medianas Entidades, emitidas por el IASB – International Accounting Standard Board)[9].
Que, tratándose de las entidades del sector público, la Contaduría General de la Nación (CGN), de acuerdo con lo previsto en el artículo 354 de la Constitución Política, desarrollado por la Ley 298 de 1996[10], adelantó el proceso de convergencia hacia las Normas Internacionales de Contabilidad para el Sector Público (NICSP) y definió los marcos normativos aplicables a las empresas del Estado.
Que la Superintendencia de Servicios Públicos Domiciliarios (SSPD) a través del Sistema Único de Información (SUI), desde la adopción de los nuevos Marcos Normativos Contables basados en estándares internacionales, puso a disposición de los prestadores la estructura para reporte de información financiera, la cual se realizó en el lenguaje informático XBRL (Extensible Business Reporting Language), fundamentado en las estructuras de taxonomía expedidas por el organismo IASB que emite las Normas Internacionales de Información Financiera.
Que mediante la Resolución número SSPD-20261000382725 del 7 de mayo de 2026, la Superintendencia de Servicios Públicos Domiciliarios (SSPD) determinó los plazos para el cargue de la información financiera anual con corte a 31 diciembre de 2025, la cual sirve de base para definir la tarifa, la base gravable y la liquidación de la contribución especial de la vigencia 2026, así:
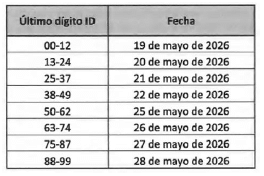
Fuente: Resolución número SSPD - 20261000382725 del 7 de mayo de 2026.
Que para definir la base gravable de la contribución especial para el cálculo de la tarifa de la vigencia 2026, se tomó la sumatoria de los valores reportados y certificados por los prestadores en el Formato Complementario [900017] FC01-01 a FC01-07 "Gastos de Servicios Públicos" asociados a los gastos de funcionamiento previstos en las taxonomías XBRL con corte del 31 de diciembre de 2025 del Sistema Único de Información (SUI), tomando como última fecha de reporte el emitido al 2 de julio de 2026, así:
De los Gastos de Administrativos:
a. Beneficios a empleados
b. Honorarios
c. Generales
Que para efectos de la proyección en la metodología financiera se tomaron aquellos prestadores de servicios públicos que no reportaron los estados financieros con corte al 31 de diciembre de 2025, en el Sistema Único de Información (SUI), se tomó como base para efectuar la liquidación, la información financiera reportada y certificada al SUI, con corte al 31 de diciembre de 2024, aplicando el incremento del año 2025 en cinco punto diez por ciento (5.10%)[11] de acuerdo con el Índice de Precios al Consumidor (IPC) certificado por el Departamento Administrativo Nacional de Estadística (DANE).
Que la Subdirección Administrativa y Financiera de la Unidad Administrativa Especial CRA realizó estudio técnico con radicado CRA número 20263210152002 del 26 de octubre de 2026, para el correspondiente cálculo de la tarifa de contribución especial para la vigencia 2026, el cual arrojó que para la vigencia 2026, de aplicar la tarifa máxima permitida por la norma del 1% sobre la base gravable determinada, existiría un faltante presupuestal.
Que para la vigencia 2026, el parágrafo 2o del artículo 85 de la Ley 142 de 1994 dispone que al fijar las contribuciones especiales "(…) se eliminarán, de los gastos de funcionamiento, los gastos operativos; en las empresas del sector eléctrico, las compras de electricidad, las compras de combustibles y los peajes, cuando hubiere lugar a ello; y en las empresas de otros sectores los gastos de naturaleza similar a estos. Estos rubros podrán ser adicionados en la misma proporción en que sean indispensables para cubrir faltantes presupuestales de las comisiones y la superintendencia" (Negrillas por fuera del texto original).
Que al existir un faltante presupuestal para la vigencia 2026, se requiere aplicar la excepción señalada en el parágrafo 2o del artículo 85 de la Ley 142 de 1994, la cual consiste en adicionar a la base gravable de la liquidación de la contribución especial, aquellos gastos operativos reportados por las personas prestadoras sujetas de regulación por parte de esta Comisión, en la misma proporción en que sean indispensables para cubrir el faltante presupuestal.
Que, en virtud de lo anterior, esta Unidad Administrativa Especial realizó los estudios para determinar los conceptos contables que corresponden a los gastos operativos previstos en el parágrafo 2o del artículo 85 de la Ley 142 de 1994.
Que el faltante presupuestal fue establecido por la Entidad de la siguiente forma:
1. BASE GRAVABLE DE LIQUIDACIÓN GASTOS DE FUNCIONAMIENTO 2026: De la información financiera certificada por el Sistema único de Información (SUI) con corte al 2 de julio de 2026 se tomaron los siguientes conceptos detallados en la columna de Gastos Administrativos: Beneficios a Empleados, Honorarios y Generales, arrojando una base gravable por valor de dos billones cuatrocientos ochenta y nueve mil ciento treinta y cinco millones cuatrocientos veinte mil ochocientos treinta y cinco ($2.489.135.420.835).
2. VALOR TARIFA CONTRIBUCIÓN ESPECIAL (1%): A dicha base se le aplica la tarifa máxima establecida en el artículo 85 de la Ley 142 de 1994 del uno por ciento (1%), lo cual dio como resultado la suma de veinticuatro mil ochocientos noventa y un millones trescientos cincuenta y cuatro mil doscientos ocho ($24.891.354.208).
3. FALTANTE PRESUPUESTAL 2026: Se calcula la diferencia entre el valor a recaudar por contribuciones para la vigencia 2026 por valor de treinta y ocho mil ochocientos veintiocho millones quinientos setenta y nueve mil setecientos noventa y un pesos (38.828.579.791) y el valor obtenido al aplicar la tarifa máxima a la base gravable Gastos de Gastos Administrativos utilizando los conceptos de Beneficios a Empleados, Honorarios y Generales, por valor de veinticuatro mil ochocientos noventa y un millones trescientos cincuenta y cuatro mil doscientos ocho ($24.891.354.208), lo cual da como resultado trece mil novecientos treinta siete millones doscientos veinticinco mil quinientos ochenta y tres pesos ($13.937.225.583).
Al ser mayor el valor a recaudar por contribuciones que el valor obtenido al aplicar la tarifa máxima a la base gravable de los conceptos de Gastos Administrativos tenidos en cuenta, se concluye que existe un faltante presupuestal:
| ACTIVIDAD | VALOR |
| PRESUPUESTO - VALOR A RECAUDAR X CONTRIBUCIONES 2026 | $ 38.828.579.791 |
| TOTAL, BASE GRAVABLE 2025 | $ 2.489.135.420.835 |
| TARIFA DEL EJERCICIO | 1,56% |
| TARIFA MÁXIMA | 1% |
| RESULTADO TARIFA MÁXIMA | $ 24.891.354.208 |
| DEFICIT DE RECAUDO 2026 | $ 13.937.225.583 |
Fuente: Decreto número 1477 del 30 diciembre de 2025 – Información SUI - Artículo 85 de la Ley 142 de 1994.
4. VALOR BASE GRAVABLE DE GASTOS OPERATIVOS: Teniendo en cuenta que el primer escenario arroja un faltante presupuestal por valor de trece mil novecientos treinta siete millones doscientos veinticinco mil quinientos ochenta y tres pesos ($13.937.225.583), se realiza un segundo escenario, donde se tomó de los gastos operativos, el concepto de Beneficios a Empleados al cual se le aplicará exclusivamente el porcentaje arrojado por la tarifa, el cual dará cubrimiento al faltante presupuestal.
5. PORCENTAJE NECESARIO PARA CUBRIR FALTANTE: Una vez obtenidas las bases gravables tanto de los conceptos utilizados de los Gastos Administrativos como del concepto utilizado de los Gastos Operativos, se determinó que con un porcentaje del 0.70% sobre el total de la base gravable se dará cumplimiento a la apropiación establecida para el año 2026, así:
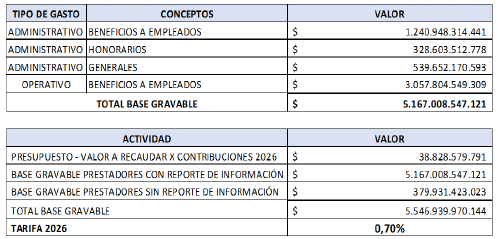
FUENTE: Información financiera SUI – Decreto número 1477 del 30 diciembre 2025
Que la Subdirección Administrativa y Financiera de la Unidad Administrativa Especial CRA en el estudio técnico con radicado CRA número No. 20263210152002 del 26 de octubre de 2026, para el correspondiente cálculo de la tarifa de contribución especial para la vigencia 2026 referido previamente, incluyó análisis detallado sobre la existencia del faltante presupuestal y la consecuente justificación de la utilización del parágrafo segundo del artículo 85 de la Ley 142 de 1994.
Que el mencionado estudio técnico arrojó que la tarifa de la contribución especial para la vigencia 2026 debe ser de cero punto setenta por ciento (0,70%).
Que el gasto operativo - beneficios a empleados - se incluye dentro de la base gravable de conformidad con el criterio interpretativo de la Sección Cuarta del Consejo de Estado[12], que constituye precedente vertical, por lo que es procedente la inclusión de este tipo de gastos operativos en la base gravable para liquidar la contribución, únicamente en la proporción indispensable para cubrir el faltante acreditado, como es el caso.
Que frente a la posibilidad de incluir gastos operativos, la jurisprudencia del Consejo de Estado - Sección Cuarta ha señalado en forma reiterada[13], que:
"(…) el artículo 85 de la Ley 142 de 1994 establece una regla general consistente en que la base gravable de la contribución especial de servicios públicos se compone de los gastos de funcionamiento con exclusión de los gastos operativos. Sin embargo, esa regla general contempla una excepción en aquellos casos que exista un faltante presupuestal de la comisión, caso en el cual podrá incluir tanto los gastos de funcionamiento como los gastos operativos en la proporción que resulte necesaria para cubrir el faltante presupuestal".
Que adicionalmente ha sido criterio consolidado de la Sección Cuarta del Consejo de Estado que los estudios técnicos realizados por la CRA que fijan los lineamientos generales para la liquidación y el cobro de la contribución especial han demostrado con suficiencia la existencia de un faltante presupuestal, autorizándola a incluir los gastos personales en la base gravable de la contribución especial.
Que asimismo el Alto Tribunal Administrativo ha destacado las características de los gastos de funcionamiento y ha excluido los conceptos contables que no pueden adoptarse dentro del cálculo de liquidación de la contribución especial de que trata el artículo 85 de la Ley 142 de 1994 porque no representan salidas de recursos para lograr el funcionamiento del prestador y no tienen una relación necesaria e inescindible con el servicio público que se presta.
Que por su parte, la actuación administrativa durante el trámite de liquidación de la contribución especial de que trata el artículo 85 de la Ley 142 de 1994 para la vigencia 2026 es garantista del debido proceso constitucional a través de los mecanismos de reporte de información por parte de los prestadores y la interposición de los recursos de ley, por lo cual para este procedimiento no se exige la expedición de un acto previo.
Que, mediante el análisis técnico del 20263210151992 del 26 de octubre de 2026, la Subdirección Administrativa y Financiera de la CRA estableció en CERO (0) el valor de las liquidaciones de la contribución 2026 que sean iguales o inferiores a 16,715 UVT. Lo anterior no configura una exención tributaria; se trata de una disposición administrativa sustentada en una relación costo-beneficio, la cual busca optimizar la gestión pública bajo los principios de la economía y eficiencia.
Que siempre y cuando, el valor de la liquidación sea igual o inferior a 16,715 UVT, la relación costo-beneficio se aplicará sobre el valor de la liquidación por concepto de contribución especial y conforme el pago de la primera cuota, el valor se reconocerá como saldo a favor del contribuyente.
Que en Comité de Expertos extraordinario número 42 del 27 de octubre de 2026, se estudió y decidió someter a consideración de la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) la presente resolución.
Que en Sesión de Comisión Extraordinaria número 11 del 28 de octubre de 2026, se aprobó la resolución por medio de la cual se fija la tarifa de contribución especial para la vigencia 2026.
Que de conformidad con el numeral 10.4 del artículo 2.3.6.3.3.10. del Decreto número 1077 de 2015, el proyecto de resolución fue publicado para recepción de observaciones, reparos o sugerencias por el término de diez (10) días hábiles comprendidos entre el día 13 de octubre de 2026 y el día 26 de octubre de 2026, lapso en el cual no se recibieron comentarios, en el ejercicio de participación ciudadana.
En mérito de lo expuesto;
RESUELVE:
ARTÍCULO 1o. ÁMBITO DE APLICACIÓN. La presente resolución es aplicable a las personas prestadoras de los servicios públicos domiciliarios de acueducto y alcantarillado y del servicio público de aseo y sus actividades complementarias, en todo el territorio nacional, sujetas a regulación por parte de la Comisión de Regulación de Agua Potable y Saneamiento Básico - CRA.

ARTÍCULO 2o. TARIFA. Fijar para la vigencia 2026 la tarifa de la contribución especial a cargo de los contribuyentes señalados en el artículo 1o de la presente resolución, en el cero punto setenta por ciento (0,70%), aplicada sobre la base gravable establecida en el artículo 3o de la presente resolución, de conformidad con el artículo 85 de la Ley 142 de 1994.
ARTÍCULO 3o. BASE GRAVABLE. La base gravable de la contribución especial correspondiente a la vigencia 2026 estará conformada por los gastos de funcionamiento asociados al servicio sometido a regulación, determinados con base en la información financiera certificada y reportada por los contribuyentes a través del Sistema Único de Información (SUI), correspondiente al período fiscal 2025, una vez efectuadas las exclusiones previstas en el artículo 85 de la Ley 142 de 1994 y en la jurisprudencia aplicable del Consejo de Estado.
Para los servicios públicos de acueducto, alcantarillado, aseo y sus actividades complementarias, se tendrán en cuenta los conceptos contables que, de acuerdo con la información reportada al SUI y el estudio técnico que hace parte del expediente administrativo, correspondan a gastos de funcionamiento asociados al respectivo servicio.
La base gravable de la contribución especial de la vigencia 2026 está conformada por los siguientes conceptos contables:
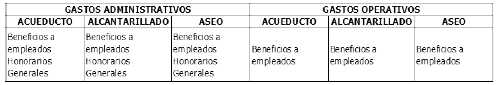
PARÁGRAFO. En aplicación de lo previsto en el parágrafo 2o del artículo 85 de la Ley 142 de 1994, la base gravable podrá incorporar el concepto de beneficios a empleados clasificado dentro de los gastos operativos, exclusivamente en la proporción que resulte indispensable para cubrir el faltante presupuestal debidamente acreditado, conforme a la identificación, depuración y cuantificación contenidas en el estudio técnico que fundamenta la presente resolución. En ningún caso podrán incluirse conceptos contables que no reúnan los requisitos establecidos en la ley y la jurisprudencia aplicable.
ARTÍCULO 4o. LIQUIDACIÓN COSTO-BENEFICIO. En aplicación del principio de eficiencia consagrado en el artículo 363 de la Constitución Política y con fundamento en el "Estudio para establecer el porcentaje para el cálculo de la relación costo-beneficio en el proceso de expedición de la liquidación de la contribución especial de la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) para la vigencia 2026", cuando el valor de la liquidación individual de la contribución especial correspondiente a la vigencia 2026 sea igual o inferior a dieciséis punto setecientos quince (16,715) Unidades de Valor Tributario (UVT), la liquidación se fijará en cero pesos ($0).
En consecuencia, los valores que hubieren sido pagados por concepto de la primera cuota por los prestadores cuya liquidación resulte en cero ($0), serán reconocidos como saldo a favor del contribuyente, de conformidad con las disposiciones aplicables.
ARTÍCULO 5o. INFORMACIÓN PARA LA LIQUIDACIÓN. Para efectos de la liquidación de la contribución especial de la vigencia 2026, se tomará la información reportada y certificada por las personas prestadoras de los servicios públicos domiciliarios de acueducto y alcantarillado y del servicio público de aseo sometidas a regulación, en el Sistema Único de Información (SUI), correspondiente a los estados financieros, por servicio, con corte a 31 de diciembre de 2025. En aquellos casos en que las personas prestadoras de los servicios públicos de acueducto, alcantarillado, aseo y sus actividades complementarias hayan reportado la información en forma consolidada y no por servicio, se tomará como base para la liquidación, la información reportada y certificada en forma consolidada en el Sistema Único de Información (SUI).
PARÁGRAFO 1o. En el evento en que el contribuyente no haya reportado la información financiera a través del Sistema Único de Información (SUI), la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA) solicitará por medio escrito al prestador, el envío de los estados financieros debidamente certificados por parte del representante legal y contador público o revisor fiscal según corresponda. Esta información deberá ser remitida dentro de los diez (10) días siguientes a la solicitud, en medio físico a la carrera 12 No. 97 - 80, piso 2, de Bogotá, D. C., o escaneada al correo electrónico de esta entidad: correo@cra.gov.co, para realizar la liquidación de la contribución especial.
PARÁGRAFO 2o. Para aquellas personas prestadoras de los servicios públicos domiciliarios de acueducto y alcantarillado y del servicio público de aseo y sus actividades complementarias que no reporten la información financiera en el Sistema Único de Información (SUI) ni envíen los estados financieros cuando esta Comisión de Regulación lo solicite, se tomará como base de liquidación de la contribución especial de la vigencia 2026, la información financiera con la que se efectuó la liquidación de la contribución especial de la vigencia 2025, aplicando el incremento del año 2025 en cinco punto diez por ciento (5,10%) de acuerdo con el Índice de Precios al Consumidor (IPC) certificado y publicado por el Departamento Administrativo Nacional de Estadística (DANE).
PARÁGRAFO 3o. El incumplimiento de las obligaciones de reporte de información financiera será puesto en conocimiento de la autoridad competente, cuando haya lugar a ello, para que evalúe la procedencia de las actuaciones administrativas correspondientes, con observancia del debido proceso y del régimen sancionatorio aplicable de acuerdo con lo dispuesto en el artículo 81 de la Ley 142 de 1994.
ARTÍCULO 6o. FORMA DE PAGO. El pago restante o total de la contribución especial a cargo del contribuyente deberá realizarse dentro del mes siguiente a la fecha de la ejecutoria del acto administrativo que efectúe la liquidación de la contribución especial.
PARÁGRAFO 1o. El contribuyente que haya realizado el pago de la primera cuota de que trata la Resolución CRA número 819 del 21 de diciembre de 2017 y la Circular Informativa número 001 del 5 de enero de 2026, deberá realizar el segundo pago dentro del mes siguiente a la fecha de la ejecutoria del acto administrativo que efectúe la liquidación de la contribución especial.
PARÁGRAFO 2o. El pago anteriormente mencionado lo deberá realizar a nombre de la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA), identificada con el NIT 830.000.212-6, en uno de los siguientes canales de pago mediante las siguientes modalidades: En modalidad presencial o por medio de transferencia bancaria: i) Cuenta Corriente número 031-340136-91 de BANCOLOMBIA; ii) Cuenta Corriente número 021-99285-4 de DAVIVIENDA; o en iii) Corresponsal bancario BANCOLOMBIA No.
Convenio 19649.
En modalidad virtual a través del servicio de pagos en línea PSE, enlace electrónico: https://cra-sofia.unionsoluciones.com/SofiaWeb. Si aún no cuenta con usuario y contraseña para ingresar al módulo de pagos electrónicos, se debe enviar solicitud al correo electrónico: correo@cra.gov.co para su respectiva asignación.
PARÁGRAFO 3o. El contribuyente deberá enviar el soporte de los pagos al correo electrónico: correo@cra.gov.co de la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA), dentro de los cinco (5) días hábiles siguientes a su realización, identificando el NIT y el nombre completo de la persona prestadora, a excepción de aquellos pagos que sean realizados por el servicio de pagos en línea (PSE).
ARTÍCULO 7o. PAGO EXTEMPORÁNEO. El pago de la contribución especial efectuado después del vencimiento del plazo legalmente establecido causará los intereses moratorios que correspondan, conforme al régimen jurídico aplicable a esta obligación.
ARTÍCULO 8o. NOTIFICACIÓN Y RECURSOS. El acto administrativo de la liquidación de la contribución especial particular de cada contribuyente se notificará según lo previsto en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo o la norma que lo modifique, adicione, sustituya o derogue. Contra el acto administrativo procederán los recursos de reposición ante la Subdirección Administrativa y Financiera, y en subsidio de apelación ante la Dirección Ejecutiva, dentro de los términos y condiciones establecidos en los capítulos V y VI del Título III del Código de Procedimiento Administrativo y de lo Contencioso Administrativo o la norma que lo modifique, adicione, sustituya o derogue.
ARTÍCULO 9o. REGÍMENES COMPLEMENTARIOS. Los aspectos no contemplados en la presente resolución se regirán de acuerdo con lo previsto en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo (CPACA), el Estatuto Tributario (ET), el Código General del Proceso (CGP) y demás normas que modifiquen, adicionen, sustituyan o deroguen.
ARTÍCULO 10. VIGENCIA. La presente resolución rige a partir de la fecha de su publicación en el Diario Oficial y deroga las disposiciones que le sean contrarias.
Publíquese y cúmplase.
Dada en Bogotá, D. C., a 29 de octubre de 2026.
El Presidente,
Jaime Andrés Beltrán Martínez.
La Directora Ejecutiva,
Gloria Esperanza Narváez Tafur
NOTAS AL FINAL
1. "Por la cual se establece el régimen de los servicios públicos domiciliarios y se dictan otras disposiciones"
2. "Por el cual se reglamenta el pago de la contribución especial por concepto del servicio de regulación de Agua Potable y Saneamiento Básico, de que trata el artículo 85 de la Ley 142 de 1994".
3. "Por el cual se expide el Plan Nacional de Desarrollo 2018-2022 "Pacto por Colombia, Pacto por la Equidad".
4. "Por el cual se reglamentan el artículo 85 de la Ley 142 de 1994, modificado por el artículo 18 de la Ley 1955 de 2019, el artículo 314 de la Ley 1955 de 2019 y se adiciona el Capítulo 9 del Título 9 de la Parte 2 del Libro 2 del Decreto número 1082 de 2015, Único Reglamentario del Sector Administrativo de Planeación Nacional"
5. "Por medio del cual se expide el decreto único reglamentario del sector Administrativo de Planeación Nacional".
6. "Por el cual se realiza la depuración del Decreto número 1082 de 2015, Único Reglamentario del Sector Administrativo de Planeación Nacional".
7. "Por el cual se modifica la estructura de la Comisión de Regulación de Agua Potable y Saneamiento Básico, CRA".
8. "Por la cual se regulan los principios y normas de contabilidad e información financiera y de aseguramiento de información aceptados en Colombia, se señalan las autoridades competentes, el procedimiento para su expedición y se determinan las entidades responsables de vigilar su cumplimiento".
9. "Por medio del cual se expide el Decreto Único Reglamentario de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información y se dictan otras disposiciones".
10. "Por la cual se desarrolla el artículo 354 de la Constitución Política, se crea la Contaduría General de la Nación como una Unidad Administrativa Especial adscrita al Ministerio de Hacienda y Crédito Público, y se dictan otras disposiciones sobre la materia".
11. El Departamento Administrativo Nacional de Estadística (DANE) publicó el 8 de enero de 2026 en su página oficial el boletín técnico informando el valor con el que cerró el índice de precios al consumidor (IPC) a diciembre de 2025. En el mes de diciembre de 2025, el IPC registró una variación de 5,10% en comparación con diciembre de 2024 (5,20%).
12. A voces del H. Tribunal Administrativo de Cundinamarca – Sección Cuarta se reitera la decisión del H. Consejo de Estado – Sección Cuarta mediante sentencia número 091 del 25 de agosto de 2023, favorable para esta Comisión de Regulación, con ponencia de la Magistrada Carmen Amparo Ponce Delgado, Expediente: 25000- 23-37-000-2020-00320-00.
13. Favorable a esta Comisión de Regulación por sustentación suficiente sobre la existencia del faltante presupuestal:
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejero Ponente: MILTON CHAVES GARCÍA, proceso con radicado 11001-03-27-000-2019- 00035-00 (24755), Demandante: Servigenerales ciudad de Tunja S.A., E.S.P.
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejero Ponente: JULIO ROBERTO PIZA, proceso con radicado 11001-03-27-000-2019-00036-00 (24756), Demandante:
Serviaseo Popayán S. A. ESP (ahora Urbaseo Popayán S. A. ESP).
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejera Ponente: STELLA JEANNETTE CARVAJAL, proceso con radicado 11001-03-27-000-2019-00032-00 (24743), Demandante: ASEO INTERNACIONAL S. A. E.S.P.
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejero Ponente: MILTON CHAVES GARCÍA, proceso con radicado 11001-03-27-000-2019-00037-00 (24757), Demandante: Servigenerales Ciudad de Duitama S. A. E.S.P.
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejero Ponente: MILTON CHAVES GARCÍA, proceso con radicado 25000-23-37-000-2019-00226-01 (26877), Demandante: EMPRESAS PÚBLICAS DE MEDELLÍN – E.S.P.
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejera Ponente: MIRYAM STELLA GUTIERREZ ARGUELLO, proceso con radicado 25000-23-37-000-2020- 00320-01(28261), Demandante EMPRESAS PÚBLICAS DE MEDELLÍN EPM E.S.P.
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejera Ponente: MIRYAM STELLA GUTIERREZ ARGUELLO, proceso con radicado 25000-23-37-000-2019-00556- 01 (28197), Demandante EMPRESA DE ACUEDUCTO Y ALCANTARILLADO DE PEREIRA S. A. S. E.S.P.
- Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, Consejero Ponente: WILSON RAMOS GIRÓN Radicación: 11001-03-27-000-2019-00034-00 (28542) Demandante: Servigenerales SA ES.
- Tribunal Administrativo de Cundinamarca, sección cuarta, Magistrado ponente LUIS ANTONIO RODRÍGUEZ MONTAÑO proceso con radicado 1100133-37-040-2019-00094-01 Demandante: AGUAS REGIONALES EPM S. A. E.S.P.
- Tribunal Administrativo de Cundinamarca, sección cuarta, Magistrado ponente LUIS ANTONIO RODRÍGUEZ MONTAÑO proceso con radicado 110013337-039-2019-00178-01 Demandante: AGUAS NACIONALES EPM S. A. E.S.P.